- Налог у источника — это налог, который удерживает плательщик дохода до его перечисления получателю
- Кто удерживает налог у источника: роль налогового агента и получателя дохода
- С каких доходов удерживается налог у источника
- Как налог у источника связан с двойным налогообложением и СОИДН
- Как применить пониженную ставку или освобождение по СОИДН
- Налог у источника в РФ: ставки и текущий статус соглашений
- Ставки налога у источника в разных странах: краткий обзор
- Как структурировать выплаты с минимальным налогом у источника
Налог у источника удерживается с дохода нерезидента в той стране, откуда доход выплачивается, причем удерживает и перечисляет налог не получатель, а плательщик. Этот механизм затрагивает любую компанию, которая платит за рубеж дивиденды, проценты по займам, роялти за лицензии или арендные платежи. Ниже разобрано, кто и с чего удерживает налог, как соглашения об избежании двойного налогообложения снижают ставку и какие ставки действуют в России и других юрисдикциях.
Ставки и статус соглашений приводятся по состоянию на момент публикации. Нормы налога у источника и перечень действующих соглашений меняются: в России ставки регулируются главой 25 НК РФ, а действие ряда соглашений приостановлено. Перед выплатой дохода нерезиденту сверяйте актуальные ставки и статус соглашения с конкретной страной либо с профильным специалистом.
Налог у источника — это налог, который удерживает плательщик дохода до его перечисления получателю
Налог у источника (withholding tax) — это налог на доход нерезидента, который удерживается в стране возникновения дохода в момент его выплаты. Получатель дохода получает сумму уже за вычетом налога, а обязанность исчислить, удержать и перечислить его в бюджет лежит на стороне, которая выплачивает доход.
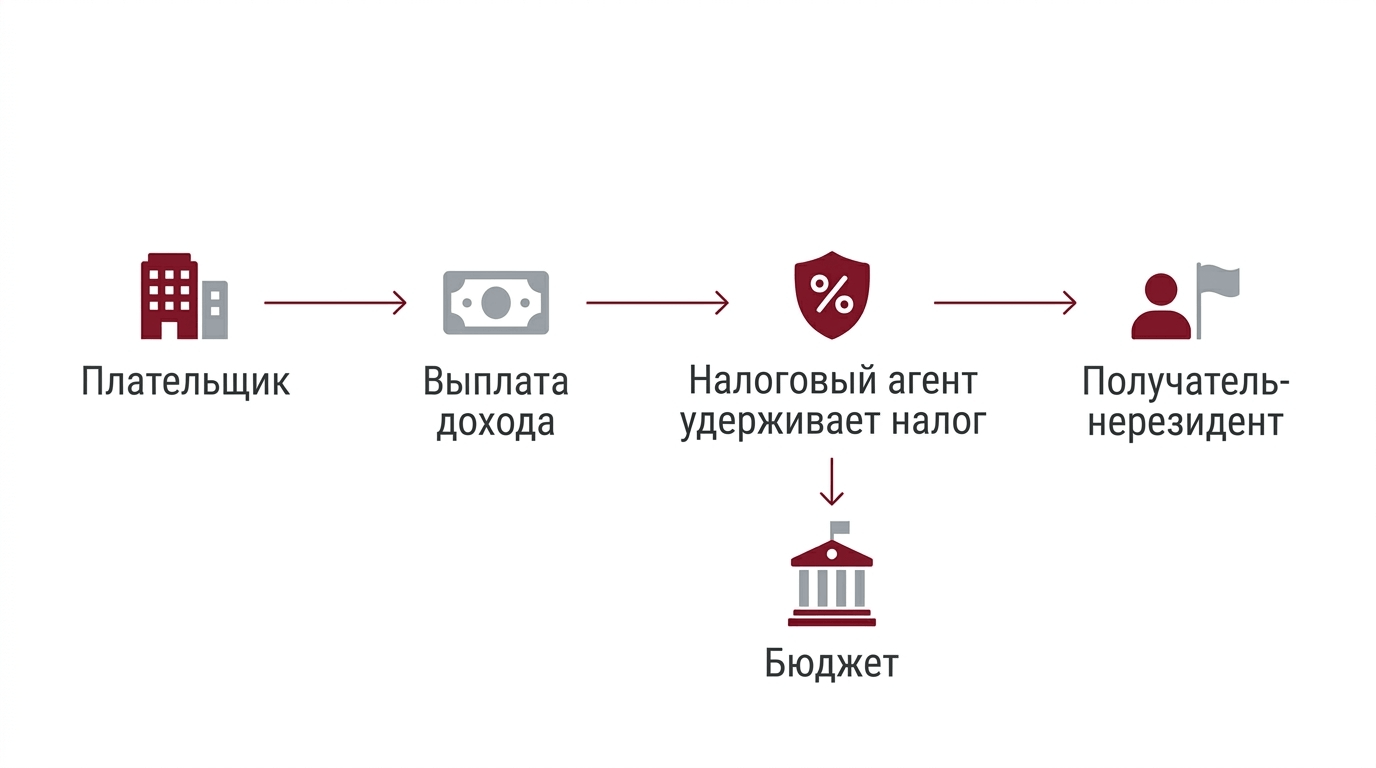
Логика механизма простая: государство облагает доход, который «уходит» из его экономики к иностранному получателю, и делает это в самой надежной точке контроля — у плательщика, до того как деньги покинут страну. Так бюджет получает налог даже с того получателя, до которого налоговая служба физически «не дотянется» за рубежом.
Withholding tax, WHT, налог у источника выплаты: что означает термин и его перевод
Withholding tax (сокращенно WHT) в переводе на русский означает «удерживаемый налог» или «налог у источника выплаты». В деловой переписке, договорах и инвойсах чаще встречается английский термин, в российском налоговом обиходе — «налог у источника» или «налог, удерживаемый налоговым агентом».
Все эти формулировки описывают одно и то же: налог, который вычитается из суммы платежа до его перечисления получателю-нерезиденту. Слово «источник» здесь указывает не на источник денег, а на источник дохода — страну и сторону, от которой доход исходит.
Чем налог у источника отличается от налога на прибыль и НДС
Налог у источника удерживается с валовой суммы выплаты (gross basis), без вычета расходов получателя, и перечисляется разовым удержанием при каждой выплате. Налог на прибыль, напротив, рассчитывается с финансового результата (доходы минус расходы) самим налогоплательщиком по итогам периода.
Ключевые отличия удобно свести в таблицу.
| Параметр | Налог у источника (WHT) | Налог на прибыль | НДС |
|---|---|---|---|
| С чего считается | Валовая сумма выплаты (вся сумма дохода) | Прибыль (доходы минус расходы) | Добавленная стоимость |
| Кто платит в бюджет | Плательщик дохода (налоговый агент) | Сам налогоплательщик | Продавец (собирает с покупателя) |
| Момент уплаты | При каждой выплате дохода | По итогам отчетного периода | По итогам периода |
| Чей доход облагается | Получателя-нерезидента | Самой компании | Конечного потребителя |
Налог у источника не заменяет налог на прибыль получателя в его собственной стране, а взимается дополнительно в стране выплаты. Устранение возникающего двойного обложения — отдельный вопрос, который решается через соглашения и механизм зачета.
Кто удерживает налог у источника: роль налогового агента и получателя дохода
Удерживает налог у источника налоговый агент — лицо, выплачивающее доход нерезиденту. В России это российская организация, индивидуальный предприниматель или постоянное представительство иностранной компании, выплачивающие доход иностранной организации (ст. 310 НК РФ).
Получатель дохода — иностранное лицо без постоянного присутствия в стране источника. Именно его доход облагается, но в процессе удержания он играет пассивную роль: налог за него рассчитывает и перечисляет плательщик.
Почему обязанность удержать налог лежит на плательщике, а не на получателе
Государство возлагает удержание на плательщика, потому что он находится в его юрисдикции, ведет учет и подконтролен налоговой службе. Взыскать налог с иностранного получателя, у которого нет ни активов, ни представительства в стране, на практике почти невозможно.
Поэтому налоговый агент обязан удержать налог при каждой выплате дохода и перечислить его в бюджет, а при выплате в неденежной форме — перечислить налог из собственных средств, уменьшив неденежный доход получателя (ст. 310 НК РФ). Сумма налога, исчисленная в валюте выплаты, пересчитывается в рубли по курсу ЦБ на дату выплаты.
Что грозит налоговому агенту за неудержание налога
Ответственность за неудержание или неперечисление налога у источника несет налоговый агент, а не получатель дохода. За неправомерное неудержание (неполное удержание) налога предусмотрен штраф в размере 20% от суммы, подлежащей удержанию (ст. 123 НК РФ), плюс пени за просрочку.
На практике налоговый орган может взыскать с агента и сам неудержанный налог, если получатель-нерезидент уже получил доход в полном объеме. Поэтому проверка статуса получателя и наличия оснований для льготы — задача плательщика, и цена ошибки ложится именно на него.
С каких доходов удерживается налог у источника
Налогом у источника облагаются преимущественно пассивные доходы нерезидента: дивиденды, проценты и роялти. В России перечень облагаемых доходов иностранных организаций закреплен в пункте 1 статьи 309 НК РФ и включает более десяти видов.
Активные доходы от обычной предпринимательской деятельности — оплата товаров, большинства услуг и работ — налогом у источника, как правило, не облагаются, поскольку считаются доходом, не связанным с источником в стране выплаты.
Дивиденды, проценты и роялти — три основных вида облагаемого дохода
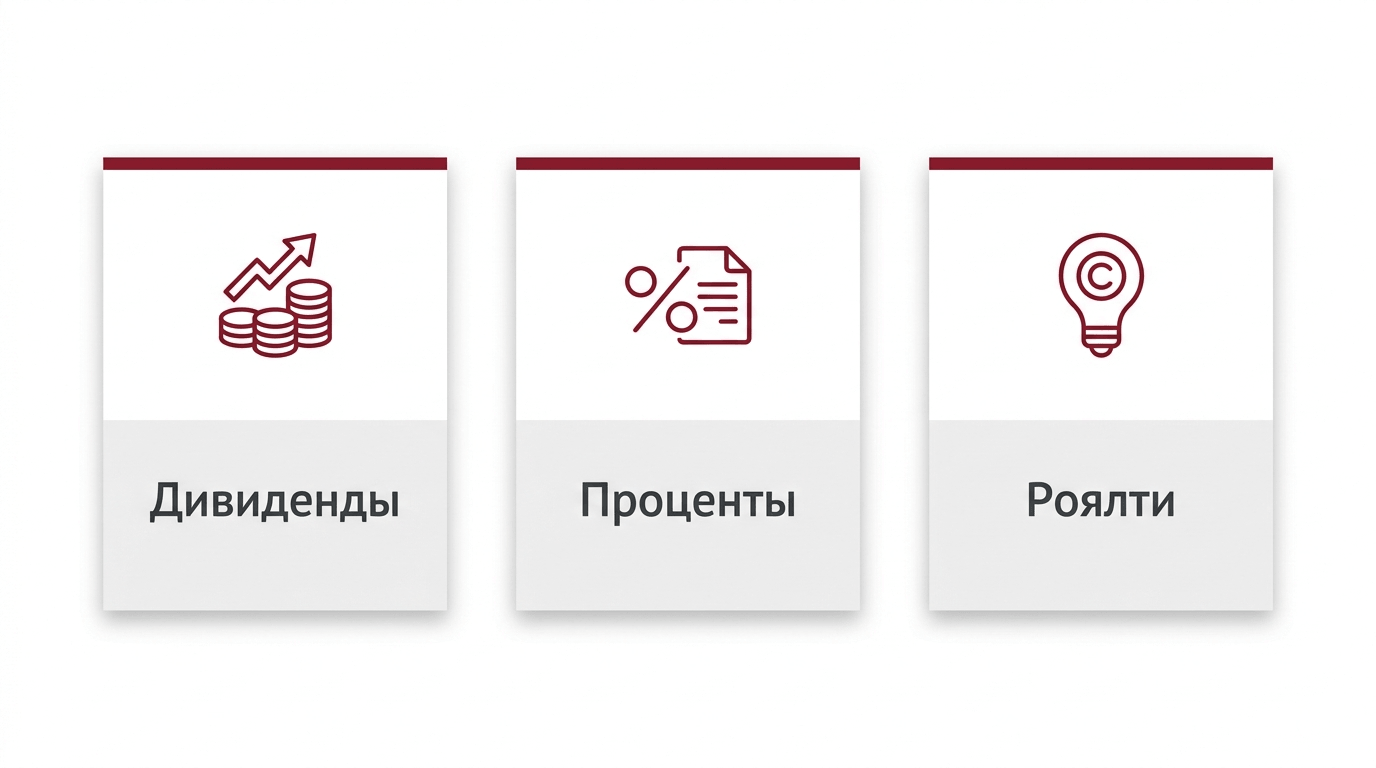
Три категории дохода составляют ядро налога у источника в большинстве стран и в модельных налоговых конвенциях:
- Дивиденды — распределение прибыли в пользу иностранного участника или акционера.
- Проценты — доход по займам, кредитам, долговым обязательствам и облигациям.
- Роялти — лицензионные платежи за использование интеллектуальной собственности: товарных знаков, патентов, авторских прав, программного обеспечения, ноу-хау.
Помимо этой тройки, в России под удержание попадают также доходы от аренды и лизинга имущества на территории РФ, доходы от международных перевозок, доходы от продажи недвижимости в РФ и акций компаний, активы которых более чем наполовину состоят из российской недвижимости, а также ряд иных доходов по ст. 309 НК РФ.
Какие доходы налогом у источника не облагаются
Не облагаются у источника доходы иностранной организации от продажи товаров и от оказания обычных услуг и работ, если они не приводят к образованию постоянного представительства. Такие поступления считаются результатом собственной деятельности нерезидента, а не доходом из источника в стране выплаты.
Также не возникает удержания, если для конкретного вида дохода национальное законодательство прямо устанавливает ставку 0% либо если выплата освобождена от налога международным соглашением при выполнении условий для льготы. Разграничение облагаемых пассивных и необлагаемых активных доходов — первый вопрос, который решается перед любой выплатой за рубеж.
Как налог у источника связан с двойным налогообложением и СОИДН
Налог у источника создает риск двойного налогообложения: один и тот же доход облагается в стране выплаты (у источника) и повторно в стране, где получатель является налоговым резидентом. Соглашения об избежании двойного налогообложения (СОИДН) устраняют это наложение.
Без соглашения нерезидент рискует заплатить налог дважды с одной суммы. С соглашением ставка у источника снижается или обнуляется, а уплаченный налог может быть зачтен в стране резидентства получателя.
Что такое СОИДН простыми словами и как соглашение снижает ставку
СОИДН — это двусторонний международный договор между двумя государствами, который распределяет между ними право облагать один и тот же доход и устраняет двойное налогообложение. Соглашения строятся на основе Модельной конвенции ОЭСР и работают по предсказуемой логике для дивидендов, процентов и роялти.
Соглашение, как правило, понижает ставку налога у источника против национальной (например, дивиденды по договору облагаются по 5–10% вместо более высокой внутренней ставки) либо полностью освобождает доход от удержания в стране источника, относя право обложения к стране резидентства получателя. Общий механизм таких договоров подробно разобран в материале про соглашения об избежании двойного налогообложения.
Приоритет международного договора над национальной ставкой (ст. 7 НК РФ)
Если международный договор устанавливает иные правила, чем национальный налоговый кодекс, применяются правила договора. В России этот приоритет закреплен в статье 7 НК РФ: нормы СОИДН имеют верховенство над внутренними ставками главы 25 НК РФ.
Это означает, что при наличии действующего соглашения и соблюдении его условий плательщик удерживает налог по пониженной договорной ставке, а не по национальной. Если же соглашение отсутствует, приостановлено или его условия не выполнены, применяется ставка национального законодательства.
Как применить пониженную ставку или освобождение по СОИДН
Чтобы применить льготную ставку или освобождение по соглашению, налоговому агенту до выплаты дохода нужно получить от иностранного получателя пакет подтверждающих документов. Сама по себе ссылка на соглашение льготу не дает — ее применение обусловлено документально.
Без надлежащих документов на дату выплаты агент обязан удержать налог по полной национальной ставке, даже если соглашение со страной получателя действует.
Сертификат налогового резидентства и подтверждение фактического права на доход
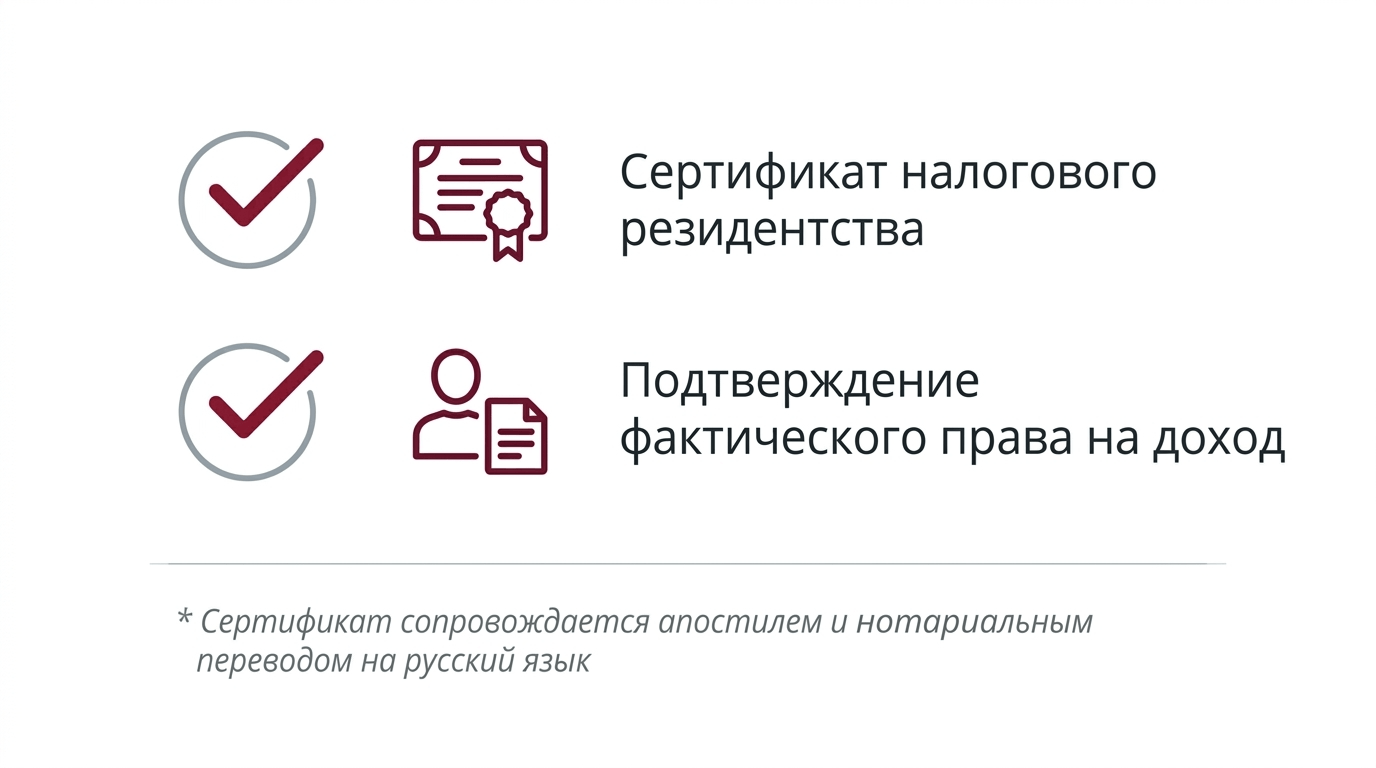
Для применения льготы по СОИДН получатель должен предоставить два документа: сертификат налогового резидентства (tax residence certificate), подтверждающий, что он является резидентом страны-партнера по соглашению, и подтверждение фактического права на доход (ст. 312 НК РФ).
Сертификат резидентства выдает компетентный орган иностранного государства; при необходимости он сопровождается апостилем и переводом на русский язык.
Документы должны быть на руках у налогового агента до даты выплаты дохода. Услугу получения корпоративного сертификата налогового резидентства для применения льготных ставок Andersen Business Services оказывает по различным юрисдикциям.
Почему формального владения недостаточно: бенефициарный собственник и кондуитные структуры
Пониженная ставка по СОИДН применяется только если получатель является фактическим получателем дохода (бенефициарным собственником), а не промежуточным звеном. Концепция фактического права на доход направлена против кондуитных структур — транзитных компаний, созданных лишь для получения льготы по соглашению.
Если иностранная компания получает доход и тут же перечисляет его дальше, не неся коммерческих рисков и не распоряжаясь доходом самостоятельно, налоговый орган вправе отказать в льготе и применить сквозной подход, обложив выплату по ставке, относящейся к реальному бенефициару. Поэтому структура владения должна иметь экономическое содержание (substance), а не существовать только на бумаге.
Налог у источника в РФ: ставки и текущий статус соглашений
В России налог у источника удерживается с доходов иностранных организаций по ставкам главы 25 НК РФ, если иное не предусмотрено действующим соглашением. Базовые национальные ставки зависят от вида дохода.
После приостановления ряда соглашений в 2023 году картина для выплат в недружественные страны изменилась: по многим направлениям пониженные договорные ставки больше не применяются.
Ставки налога у источника в России по видам дохода
Национальные ставки налога у источника в РФ установлены статьей 284 НК РФ и применяются к доходам, перечисленным в ст. 309 НК РФ. Основные значения приведены ниже.
| Вид дохода нерезидента | Базовая ставка в РФ |
|---|---|
| Дивиденды | 15% |
| Проценты по долговым обязательствам | 20% |
| Роялти (лицензионные платежи) | 20% |
| Доходы от аренды и лизинга имущества в РФ | 20% |
| Доходы от международных перевозок (фрахт) | 10% |
| Доходы от продажи недвижимости в РФ | 20% |
При наличии действующего соглашения и подтверждающих документов эти ставки могут снижаться или обнуляться. Сопровождение расчета и отчетности по таким выплатам входит в услугу налоги и отчетность.
Что изменилось после приостановления СОИДН с недружественными странами
Указом Президента РФ от 08.08.2023 №585 приостановлено действие основных статей соглашений об избежании двойного налогообложения с рядом недружественных стран, включая большинство государств ЕС, США, Великобританию, Японию и другие. Приостановлены именно статьи, понижавшие ставки налога у источника по дивидендам, процентам и роялти.
Практическое следствие: при выплате таких доходов резидентам этих стран пониженные договорные ставки больше не применяются — удержание производится по национальным ставкам РФ (15% по дивидендам, 20% по процентам и роялти). При этом отдельные положения соглашений и сами договоры формально не денонсированы, а приостановлены, и ситуация продолжает меняться. Для собственников иностранных структур это повод пересмотреть юрисдикцию: подбор страны с действующим соглашением выполняется через сервис подбора юрисдикций по параметрам.
Ставки налога у источника в разных странах: краткий обзор
Ставки налога у источника сильно различаются между юрисдикциями: от полного отсутствия удержания до 30%. Это один из ключевых факторов при выборе страны для холдинговой или лицензионной структуры, поскольку WHT взимается с исходящих за рубеж выплат.
Ниже приведены национальные ставки для выплат нерезидентам в популярных юрисдикциях (без учета снижения по соглашениям и специальных режимов).
| Юрисдикция | Дивиденды | Проценты | Роялти |
|---|---|---|---|
| США | 30% | 30% | 30% |
| Россия | 15% | 20% | 20% |
| Великобритани | 0% | 20% | 20% |
| Сингапур | 0% | 15% | 10% |
| Гонконг | 0% | 0% | до 16,5% |
| Кипр | 0% | 0% | 0% (с оговорками) |
| ОАЭ | 0% | 0% | 0% |
Несколько закономерностей видны сразу. США применяют единую высокую ставку 30% ко всем пассивным выплатам нерезидентам, снижаемую только соглашением. Кипр, ОАЭ и Гонконг (по дивидендам и процентам) не удерживают налог у источника вовсе, что делает их популярными для холдингов; роялти из Гонконга нерезиденту облагаются лишь частично, а эффективная ставка зависит от того, связаны ли стороны. Внутри ЕС действуют директивы Parent-Subsidiary и Interest-Royalties, освобождающие от удержания выплаты между связанными компаниями стран Евросоюза. Подобрать страну под конкретную структуру выплат помогает регистрация компаний в низконалоговых юрисдикциях.
Как структурировать выплаты с минимальным налогом у источника
Снижение налога у источника — это не уход от налога, а корректное применение действующего соглашения и подтверждение права на льготу. Размер удержания зависит от трех факторов: вида дохода, наличия и статуса соглашения между страной источника и страной получателя, а также от того, является ли получатель фактическим бенефициаром дохода.
Перед выплатой дохода нерезиденту имеет смысл проверить четыре вещи:
- Вид дохода и облагается ли он у источника в стране выплаты по национальному закону.
- Наличие действующего соглашения между странами и ставку, которую оно устанавливает для этого вида дохода.
- Не приостановлено ли соглашение и применима ли льгота к конкретной паре стран.
- Готовность документов — сертификата резидентства и подтверждения фактического права на доход на дату выплаты.
Andersen Business Services сопровождает международные выплаты на всех этих этапах: оценивает применимость соглашения и ставку, помогает получить сертификат налогового резидентства и подтвердить фактическое право на доход, рассчитывает удержание и готовит отчетность налогового агента, а при изменении статуса соглашений подбирает юрисдикцию с действующим режимом. Компания работает напрямую с регистраторами и налоговыми консультантами в разных странах, без посредников и дополнительных агентских сборов. Первичная консультация по выбору структуры и оценке налога у источника — бесплатная.