Деофшоризация — это комплекс государственных мер, направленных против злоупотребления офшорами и вывода капитала из-под национального налогообложения. Простыми словами: государство добивается, чтобы доходы, связанные с его экономикой, облагались налогом и были прозрачны, даже если бизнес формально оформлен через иностранную компанию. Ниже разобрано, что входит в деофшоризацию, зачем она нужна, как устроена в России и в мире и что она означает для владельца иностранной структуры.
Данные актуальны на дату публикации. Пороги, ставки, штрафы и статус отдельных мер (правила КИК, автообмен, списки юрисдикций) регулярно меняются, в том числе с 2025–2026 годов. Перед принятием решений по иностранной структуре сверяйте актуальные нормы (в частности, ст. 25.13-1 и 227.2 НК РФ) с первоисточником или обращайтесь к налоговому консультанту.
Деофшоризация — это комплекс мер против злоупотребления офшорами
Деофшоризация (иногда пишут «деоффшоризация») — это государственная политика, ограничивающая использование офшоров и иностранных компаний для незаконной налоговой оптимизации и сокрытия доходов. Единого закрепленного определения термина нет, но суть во всех трактовках совпадает: сделать иностранные структуры прозрачными и вернуть налоговую базу в национальную юрисдикцию.
Важно понимать, что деофшоризация борется не с офшорами как таковыми, а со злоупотреблениями. Использование иностранной компании само по себе законно — незаконным его делает уклонение от налогов, отмывание доходов или сокрытие бенефициара. Разобраться в самом понятии помогает материал про то, что такое офшор. У бизнеса остается легальное поле для работы с иностранными юрисдикциями при условии прозрачности и уплаты налогов.
Чем деофшоризация отличается от запрета офшоров
Ключевая мысль: закон разграничивает добросовестное и недобросовестное использование иностранных компаний. Место регистрации компании значения не имеет — значение имеет то, платятся ли налоги и раскрыт ли реальный владелец.
| Законное использование | Незаконное использование |
|---|---|
| Совместные предприятия с иностранными партнерами | Уклонение от уплаты налогов |
| Защита активов и планирование наследования | Легализация доходов, полученных преступным путем |
| Доступ к финансовым инструментам и стабильному праву | Накопление необлагаемых доходов за рубежом |
| Выход на международные рынки и инвестиции | Сокрытие реального бенефициара, мошеннические схемы |
Зачем нужна деофшоризация: цели и задачи
Главная цель деофшоризации — вернуть под налогообложение доходы, которые бизнес выводил в низконалоговые юрисдикции, и сделать структуры владения прозрачными. Государство теряет бюджетные поступления, когда прибыль аккумулируется в офшоре без уплаты налога, и деофшоризация закрывает эту брешь.
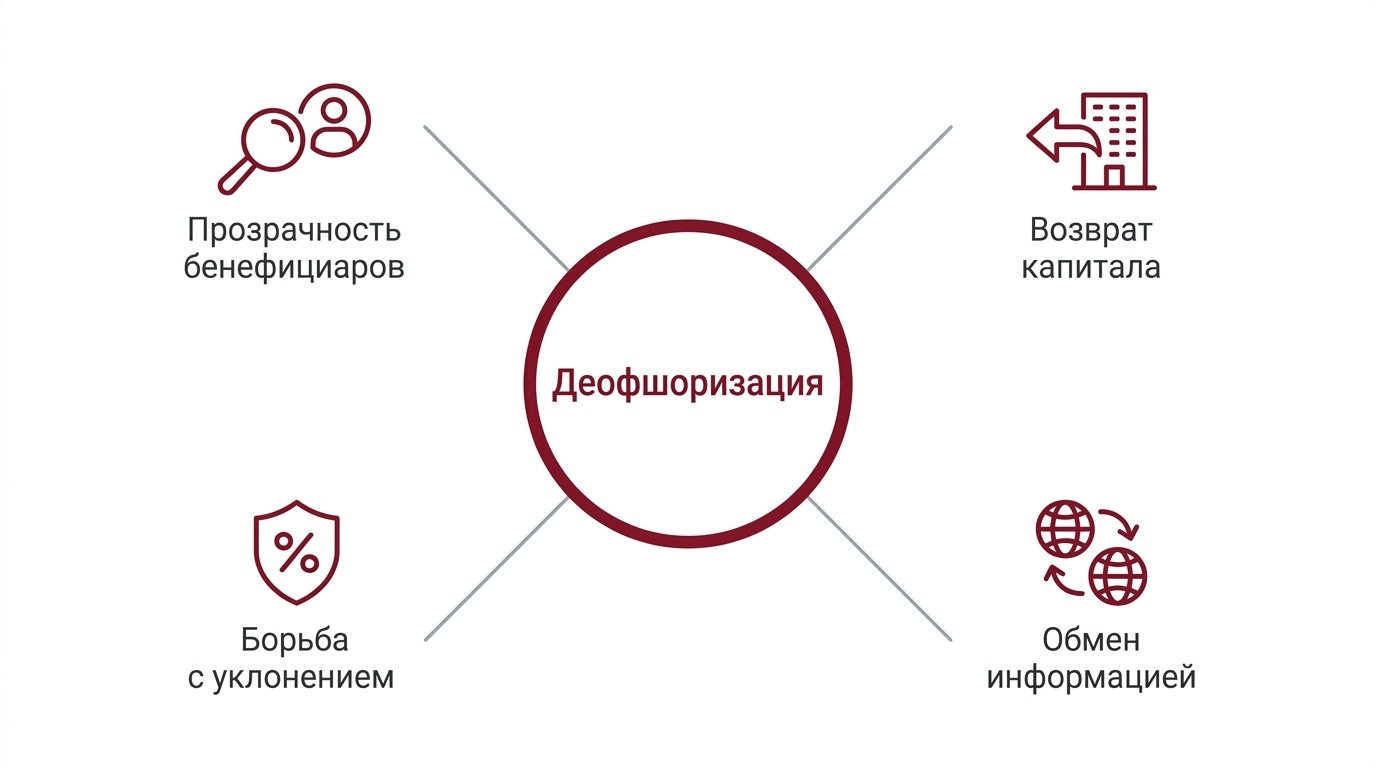
Основные задачи политики можно свести к нескольким направлениям:
- Прозрачность. Выявление реальных бенефициаров компаний, активов и счетов.
- Возврат капитала. Стимулирование перевода бизнеса и активов обратно в национальную юрисдикцию.
- Борьба с уклонением. Пресечение схем размывания налоговой базы и вывода прибыли.
- Международное сотрудничество. Обмен налоговой информацией между странами.
Именно с прозрачностью связана и растущая роль фигуры конечного владельца — подробнее в материале про бенефициарного владельца и его роль в компании.
Как деофшоризация влияет на экономику страны
Деофшоризация экономики означает возврат налоговой базы и капитала в национальный оборот. Когда прибыль облагается там, где реально ведется деятельность, бюджет получает больше поступлений, а конкуренция между компаниями становится честнее. Одновременно государство заинтересовано в улучшении делового климата, чтобы у бизнеса не было экономических причин уходить в офшоры. Поэтому деофшоризация — это не только ужесточение контроля, но и работа над привлекательностью национальной юрисдикции.
Как устроена деофшоризация в мире
Деофшоризация — это глобальный процесс, а не только российская инициатива. Борьба с уклонением от налогов и с непрозрачными структурами ведется на уровне международных организаций, и национальные меры выстраиваются в общую логику. Для бизнеса это значит, что использовать офшор для сокрытия активов в прежнем виде уже почти невозможно.
Ключевые элементы мировой антиофшорной системы:
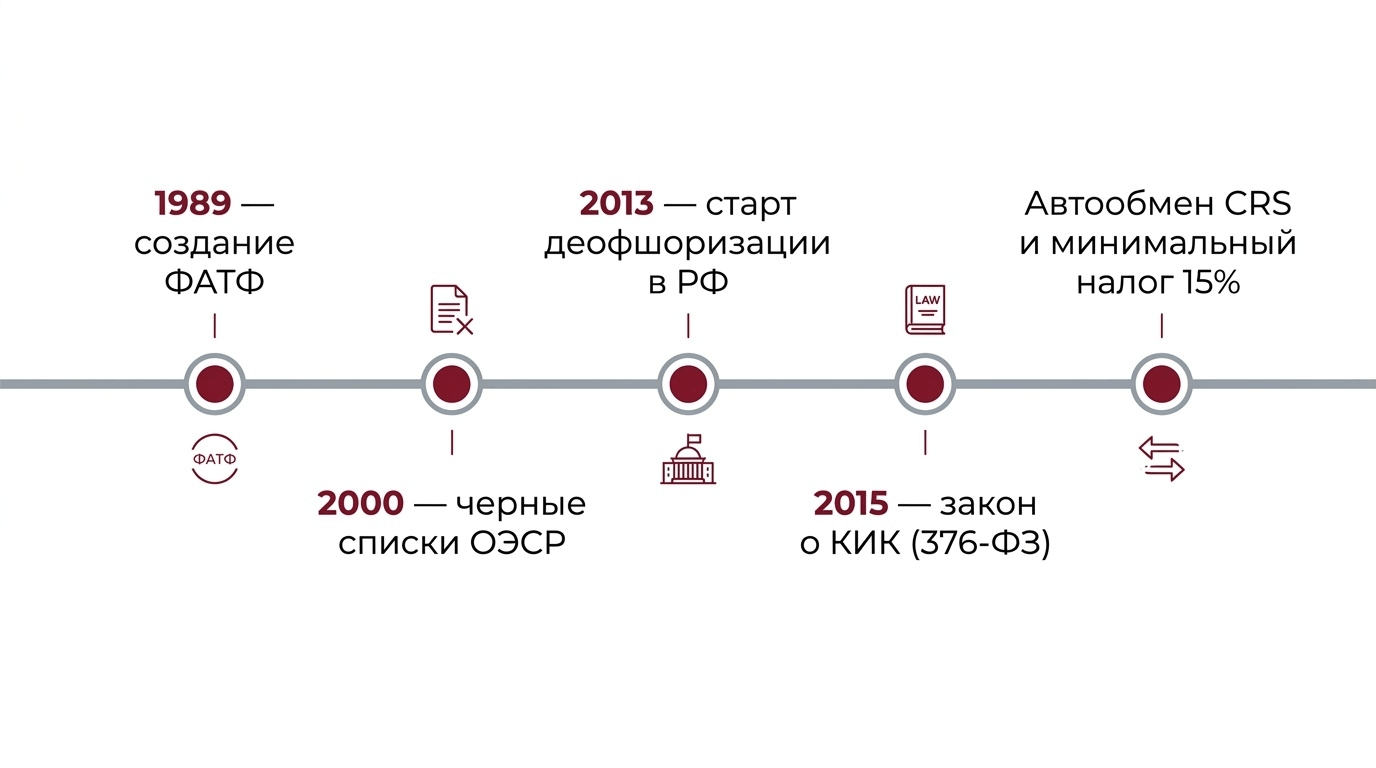
- ФАТФ (с 1989 г.). Группа разработки финансовых мер борьбы с отмыванием денег и ее «40 рекомендаций». Членство России в ФАТФ приостановлено с февраля 2023 года.
- Списки высокого риска. Значение сегодня имеют перечень ФАТФ и «антиотмывочный» список ЕС; решение о включении России в список стран высокого риска ЕС вступило в силу 29 января 2026 года.
- BEPS. План ОЭСР и G20 против размывания налоговой базы и вывода прибыли.
- CRS. Единый стандарт автоматического обмена информацией о финансовых счетах.
- Pillar Two. Глобальный минимальный корпоративный налог 15% для крупных международных групп с консолидированной выручкой свыше 750 млн евро. С 2026 года в России введен собственный минимальный налог 15% для участников таких групп — российский аналог этого механизма.
Для российского бизнеса практическое значение имеет и перечень офшорных зон Минфина РФ (приказ от 05.06.2023 № 86н, 90 юрисдикций). Приказом от 22.12.2025 № 187н из него с 2026 года исключены ОАЭ в связи со вступившим в силу соглашением об избежании двойного налогообложения.
Правила о контролируемых иностранных компаниях (CFC) действуют сегодня в десятках стран, а не только в России. Поэтому выбор иностранной юрисдикции требует анализа не одной страны, а всей цепочки: где компания, где бенефициар и какие соглашения между ними действуют. С этим помогает подбор юрисдикции по параметрам.
Деофшоризация российской экономики: этапы и ключевые меры
В России курс на деофшоризацию был публично заявлен на высшем уровне и оформлен законодательно начиная с 2013–2015 годов. С тех пор сложился набор мер, которые действуют и развиваются: правила КИК, налоговое резидентство юрлиц, концепция фактического получателя дохода, автообмен и амнистия капиталов.
Закон о деофшоризации (376-ФЗ) и правила КИК
Основным «законом о деофшоризации» называют Федеральный закон от 24.11.2014 № 376-ФЗ, вступивший в силу с 1 января 2015 года и введший в НК РФ правила о контролируемых иностранных компаниях (КИК). Суть в том, что прибыль иностранной компании, которую контролирует российский резидент, при определенных условиях облагается налогом в России, даже если она не распределялась.
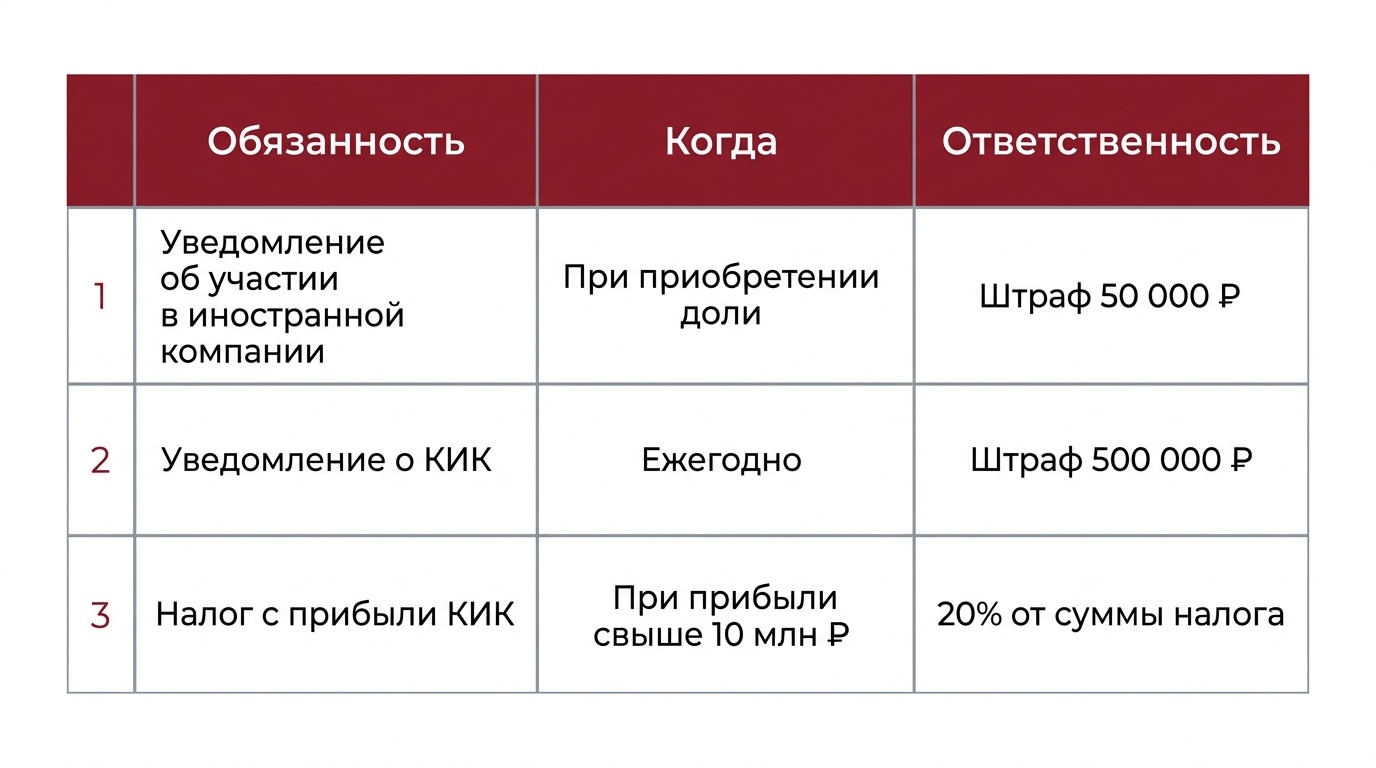
Контролирующим лицом признается резидент с долей участия более 25% (или более 10%, если совокупная доля всех российских резидентов превышает 50%). Прибыль КИК учитывается в налоговой базе контролирующего лица, если она превышает 10 млн рублей за год. При этом обязанность уведомлять налоговую о самом факте участия возникает независимо от размера прибыли. О том, чем оборачивается игнорирование этих правил, читайте в материале про последствия при обнаружении недекларированных иностранных счетов.
Автоматический обмен налоговой информацией (CRS)
Автообмен по стандарту CRS — один из самых действенных инструментов деофшоризации. Банки и финансовые институты передают сведения о счетах нерезидентов в налоговые органы страны их резидентства. При этом география обмена с Россией за последние годы заметно сузилась: ряд западных юрисдикций (США, Великобритания, Канада, Швейцария, страны ЕС) прекратили или приостановили передачу данных в ФНС. Действующий перечень стран, обменивающихся с Россией, утвержден приказом ФНС от 14.10.2025 № ЕД-7-17/883@ и включает 80 юрисдикций.
Тем не менее расчет на «незаметность» рискован. Даже если по конкретной стране автообмен не работает, данные могут поступить в ФНС по другим каналам — через запросы, банковский комплаенс или декларации самого владельца, — а несоответствие поданных уведомлений реальному положению вскрывается при проверке. Поэтому корректная отчетность становится не формальностью, а способом избежать доначислений и штрафов — с ней помогает услуга налоги и отчетность.
Амнистия капиталов и добровольное декларирование
Параллельно с ужесточением контроля государство предлагало «пряник» — амнистию капиталов. В рамках добровольного декларирования (закон № 140-ФЗ) владелец мог задекларировать зарубежные активы, счета и компании и получить освобождение от ответственности за прошлые нарушения. Программа проводилась в четыре этапа: с 2015 по 2016, с 2018 по 2019, с 2019 по 2020 и с 2022 по февраль 2023 года. Четвертый этап завершился 28 февраля 2023 года, и новых этапов на момент публикации не объявлено, поэтому рассматривать амнистию как действующую опцию сейчас нельзя.
Что изменилось для КИК с 2026 года
С 1 января 2026 года по Федеральному закону от 28.11.2025 № 425-ФЗ ужесточены условия освобождения прибыли КИК. Для активных иностранных холдинговых и субхолдинговых компаний введено дополнительное требование: ставка корпоративного налога в стране регистрации КИК должна быть не ниже 15%. Требование применяется к периодам начиная с 2026 года, то есть впервые проявится при подаче уведомлений в 2027 году. Это часть общего тренда на сближение с международным стандартом минимального налогообложения, поэтому владельцам холдинговых структур в низконалоговых юрисдикциях стоит заранее оценить, сохранится ли освобождение.
Что деофшоризация означает для владельца иностранной компании
Для конкретного владельца деофшоризация — это набор обязанностей и сроков, нарушение которых стоит денег. Уведомлений два: об участии в иностранной компании (подается разово, в течение трех месяцев с даты возникновения или изменения доли) и о КИК (подается ежегодно — организациями до 20 марта, физлицами до 30 апреля). Уведомить налоговую нужно, даже если компания не приносит прибыли, получила убыток или подпадает под освобождение. Ключевые обязанности удобно свести в таблицу.
Отдельно стоит учитывать режим фиксированной прибыли КИК: вместо расчета фактической прибыли контролирующее лицо декларирует заранее установленную сумму и платит с нее НДФЛ. С налогового периода 2025 года действует прогрессивная шкала, зависящая от числа компаний: фиксированная сумма прибыли растет от 27 990 000 рублей за одну КИК до 120 899 900 рублей за пять и более. По прогрессивной шкале НДФЛ это дает налог примерно по 5 млн рублей за компанию с потолком около 25 млн рублей. Пользоваться режимом придется минимум пять налоговых периодов, поэтому перед переходом имеет смысл просчитать оба варианта — выгода зависит от реальной прибыли и числа КИК.
Что делать бизнесу в условиях деофшоризации
Деофшоризация не означает, что от иностранных структур нужно отказываться, — она означает, что их нужно привести в соответствие с законом. Первый шаг — аудит текущей структуры: где зарегистрированы компании, кто бенефициар, какие обязанности по уведомлениям и налогам уже возникли. Дальше выбирается стратегия под конкретную ситуацию.
Базовые сценарии для владельца иностранной компании:
- Сохранить и легализовать. Подать уведомления, наладить отчетность по КИК, обеспечить реальное экономическое присутствие (substance).
- Реструктурировать. Сменить юрисдикцию на более подходящую с учетом действующих соглашений и списков.
- Редомицилировать. Перевести компанию в другую юрисдикцию с сохранением бизнеса.
- Ликвидировать. Закрыть структуру, которая перестала быть целесообразной.
Andersen Business Services помогает пройти этот путь: оценивает структуру владения, готовит уведомления и отчетность по КИК, подбирает юрисдикцию под задачи бизнеса и сопровождает регистрацию, редомициляцию или ликвидацию иностранных компаний. Компания работает напрямую с регистраторами и налоговыми консультантами в разных странах, без посредников и лишних агентских сборов. Первичная консультация по анализу структуры и рискам деофшоризации — бесплатная.