


- Что такое IBAN и как расшифровывается
- Из чего состоит IBAN и сколько в нём цифр
- Чем IBAN отличается от SWIFT, BIC и номера счета
- Где в реквизитах найти IBAN и что такое «счет получателя»
- Как сделать перевод по IBAN
- В каких странах используют IBAN, а в каких нет
- IBAN в России: с какого года и как выглядит
- Что такое непрямой IBAN
- Плюсы и минусы непрямого IBAN
- Непрямой и виртуальный IBAN: в чём разница
Когда вы делаете или получаете международный перевод, в реквизитах почти всегда встречается строка IBAN. Многие видят её в поле «счет получателя» и не понимают, чем она отличается от обычного номера счета и SWIFT-кода. На деле IBAN — это просто стандартизированная запись номера банковского счета, придуманная, чтобы деньги при переводе за границу не терялись из-за ошибок в реквизитах.
Ниже разберём простыми словами, что такое IBAN, из чего он состоит, сколько в нём цифр, чем отличается от других реквизитов и как по нему сделать перевод. Отдельно рассмотрим непрямой IBAN — механизм, который часто используют платежные системы и оффшорные банки.
Материал носит справочно-информационный характер, актуален на дату публикации и не является банковской, налоговой или юридической консультацией. Точные реквизиты и условия переводов уточняйте в своём банке или платежной системе.
Что такое IBAN и как расшифровывается
IBAN расшифровывается как International Bank Account Number — международный номер банковского счета. Это не отдельный счет и не банковская система, а стандартизированный формат записи уже существующего номера счета, единый для всех стран-участниц. Проще говоря, ваш обычный счет записывается по международным правилам, чтобы его одинаково понимали банки в разных странах.
Главная задача IBAN — упростить трансграничные платежи и защитить их от ошибок. В нём заложены контрольные цифры, которые позволяют банку-отправителю еще до отправки проверить, что реквизиты введены без опечаток. Если в номере есть ошибка, система это увидит, и деньги не уйдут «в никуда».
Стандарт формата закреплён на международном уровне — ISO 13616 (действующая редакция ISO 13616:2020), а регистрирующим органом системы выступает SWIFT. Важно понимать, что IBAN используется в основном для международных переводов; внутри страны тот же счет обычно указывается в национальном формате.
Из чего состоит IBAN и сколько в нём цифр
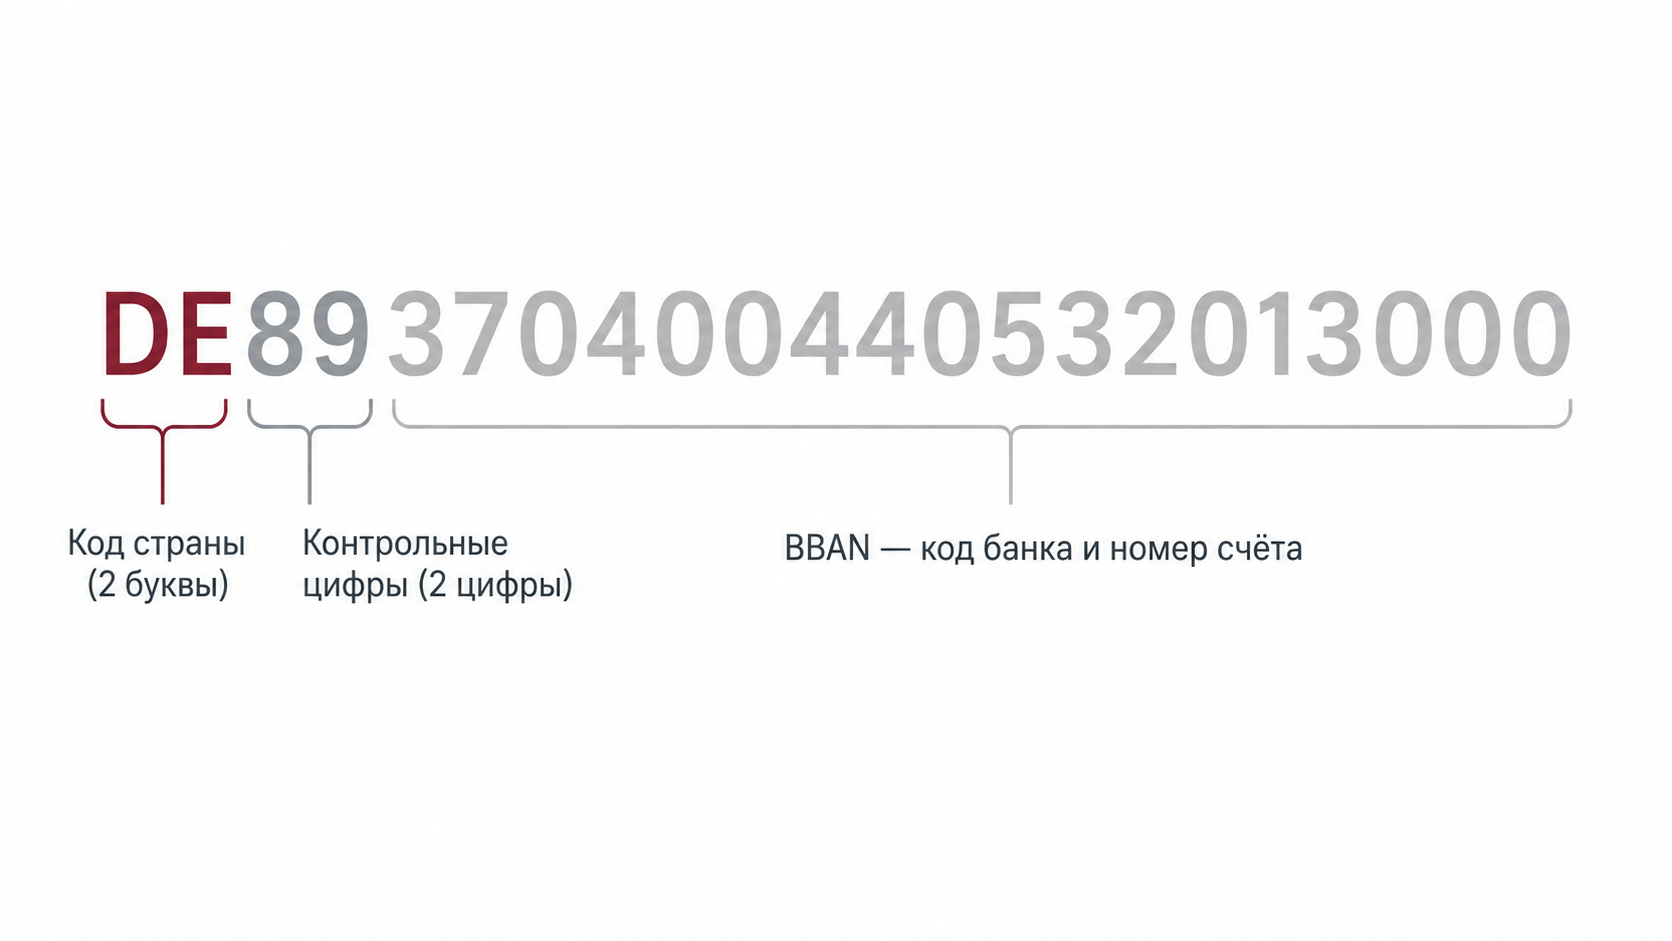
IBAN имеет строгую структуру, одинаковую для всех стран. Он начинается с двухбуквенного кода страны (по стандарту ISO 3166 — например, DE для Германии, FR для Франции), за которым следуют две контрольные цифры, рассчитанные по алгоритму mod-97. После них идёт BBAN — национальная часть номера, которая включает код банка и собственно номер счета, а иногда код филиала или валюты.
Общая длина IBAN не превышает 34 символов, но для каждой страны она фиксированная и своя. Например, у большинства европейских стран это 20–28 знаков. Российский IBAN состоит из 33 символов и начинается с кода RU. Именно поэтому на вопрос «сколько цифр в IBAN» нет одного ответа — количество зависит от страны.
Разобравшись со структурой один раз, вы легко «читаете» любой IBAN: первые четыре символа — это всегда код страны и контроль, а остальное — банк и счет. Ниже — структура в виде таблицы.
| Часть IBAN | Длина | Что содержит |
|---|---|---|
| Код страны | 2 буквы | Страна банка по ISO 3166 (DE, FR, RU и т. д.) |
| Контрольные цифры | 2 цифры | Проверка корректности по алгоритму mod-97 |
| BBAN (национальная часть) | до 30 знаков | Код банка, номер счета, иногда код филиала или валюты |
| Итого | до 34 знаков | Полный международный номер счета |
Чем IBAN отличается от SWIFT, BIC и номера счета
Частый вопрос — «IBAN и номер счета это одно и то же или нет». По сути IBAN и есть номер счёта, просто записанный в международном формате: он идентифицирует и банк, и конкретный счет клиента. Обычный (национальный) номер счета или российский расчетный счет — это тот же счет в местном формате, поэтому их можно считать «двумя записями одного и того же».
А вот SWIFT-код (он же BIC) — это уже другое. Он идентифицирует не счет, а сам банк в международной сети. Для международного перевода обычно нужны оба реквизита: SWIFT/BIC указывает, в какой банк отправить деньги, а IBAN — на какой именно счет их зачислить. В России аналогом BIC выступает БИК банка. Что касается англоязычного account number, то это просто «номер счета» — в реквизитах он может стоять рядом с IBAN.
Если нужен более глубокий разбор всех систем международных переводов, у нас есть отдельный подробный материал — что такое SWIFT, IBAN и SEPA. Ниже — краткое сравнение основных реквизитов.
| Реквизит | Что идентифицирует | Аналогия |
|---|---|---|
| IBAN | Счет и банк получателя | Номер счета в международном формате |
| SWIFT / BIC | Банк в международной сети | «Адрес» банка |
| Номер счета / расчетный счет | Счет в национальном формате | Тот же счет, местная запись |
Где в реквизитах найти IBAN и что такое «счет получателя»
В банковских реквизитах IBAN обычно подписан прямо словом IBAN либо стоит в поле «счет получателя» (Account / Beneficiary account). Именно поэтому в интерфейсах некоторых банков появляется формулировка «счет получателя или IBAN» — это одно и то же поле, просто счет может быть указан в международном формате. Вписывать IBAN нужно без пробелов, одной строкой.
Свой собственный IBAN проще всего узнать в реквизитах счета — в личном кабинете интернет-банка, в мобильном приложении или в справке о реквизитах. Если банк работает с международными переводами, он формирует IBAN автоматически, и отдельно «получать» его не нужно. По самому IBAN, кстати, можно частично определить банк и страну — на это указывают код страны и код банка внутри номера.
Если банк не поддерживает международные переводы или не выпускает реквизиты в формате IBAN, счет в этом формате может просто отсутствовать. В этом случае для трансграничных платежей используют другие решения, о которых речь пойдет ниже.
Как сделать перевод по IBAN
Перевод по IBAN технически не сложнее обычного платежа — важно лишь корректно заполнить реквизиты. Ошибка в одном символе может привести к задержке или возврату средств, поэтому номер стоит вводить внимательно и без пробелов. Обычно для международного перевода банк запрашивает связку из нескольких реквизитов.
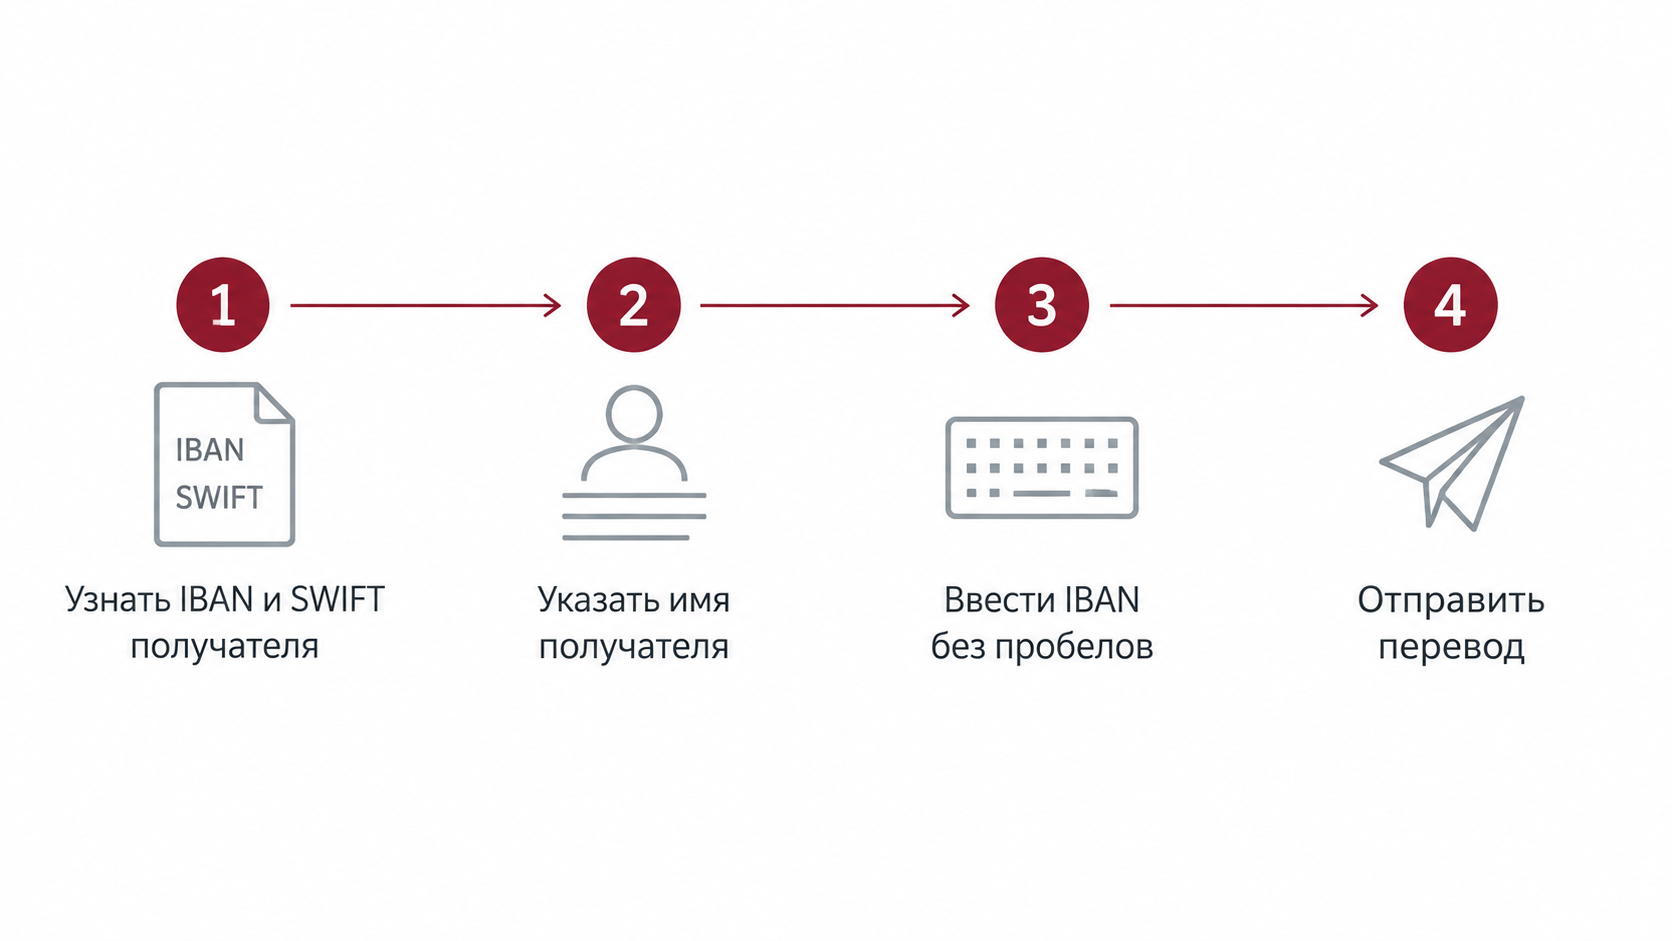
Чтобы отправить перевод по IBAN, как правило, нужно:
- Узнать у получателя его IBAN и SWIFT/BIC банка.
- Указать полное имя (наименование) получателя так, как оно значится в банке.
- Ввести IBAN в поле «счет получателя» без пробелов.
- Указать SWIFT/BIC банка получателя, при необходимости — банк-посредник.
- Заполнить назначение платежа и отправить перевод.
После отправки банк проверяет контрольные цифры IBAN и передаёт платеж через SWIFT или, внутри Европы, через систему SEPA. Сроки зачисления зависят от банков-участников и обычно составляют от одного до нескольких рабочих дней.
В каких странах используют IBAN, а в каких нет
Систему IBAN применяют более 80 стран и территорий. Изначально она появилась в Европе, но затем распространилась далеко за ее пределы. Сегодня IBAN используют:
- Все страны ЕС и EFTA
- Великобритания
- ОАЭ
- Саудовская Аравия
- Израиль
- Казахстан
- Грузия
- Азербайджан
- Многие другие страны
При этом ряд крупных экономик в систему не входит и работает по собственным стандартам. IBAN не используют, в частности, США, Канада, Мексика, Китай, Индия, Гонконг, Сингапур и Австралия. Для переводов в эти страны применяют другие реквизиты — например, в США это связка routing number и account number.
Из-за этого при международном платеже всегда стоит заранее уточнять, в каком формате принимает реквизиты банк получателя. Если страна не входит в систему IBAN, требовать этот номер бессмысленно — его там просто нет.
IBAN в России: с какого года и как выглядит
Долгое время в России IBAN не применялся, и для международных переводов использовались номер счета, БИК и SWIFT-код банка. Формат российского IBAN был зарегистрирован в 2022 году, а с 2023 года Банк России рекомендовал кредитным организациям выдавать реквизиты счетов в этом формате. Российский IBAN состоит из 33 символов и начинается с кода RU.
Узнать свой IBAN клиенты российских банков могут в реквизитах счета — в личном кабинете, приложении или справке о реквизитах, если банк поддерживает такой формат. Однако на практике возможности проводить международные переводы у российских банков в последние годы существенно ограничены из-за санкционных факторов. Поэтому наличие IBAN само по себе не гарантирует, что конкретный трансграничный платеж пройдет.
Именно в таких условиях бизнес всё чаще обращается к альтернативным платежным решениям — счетам в зарубежных банках и платежных системах, а также к механизму непрямого IBAN.
Что такое непрямой IBAN
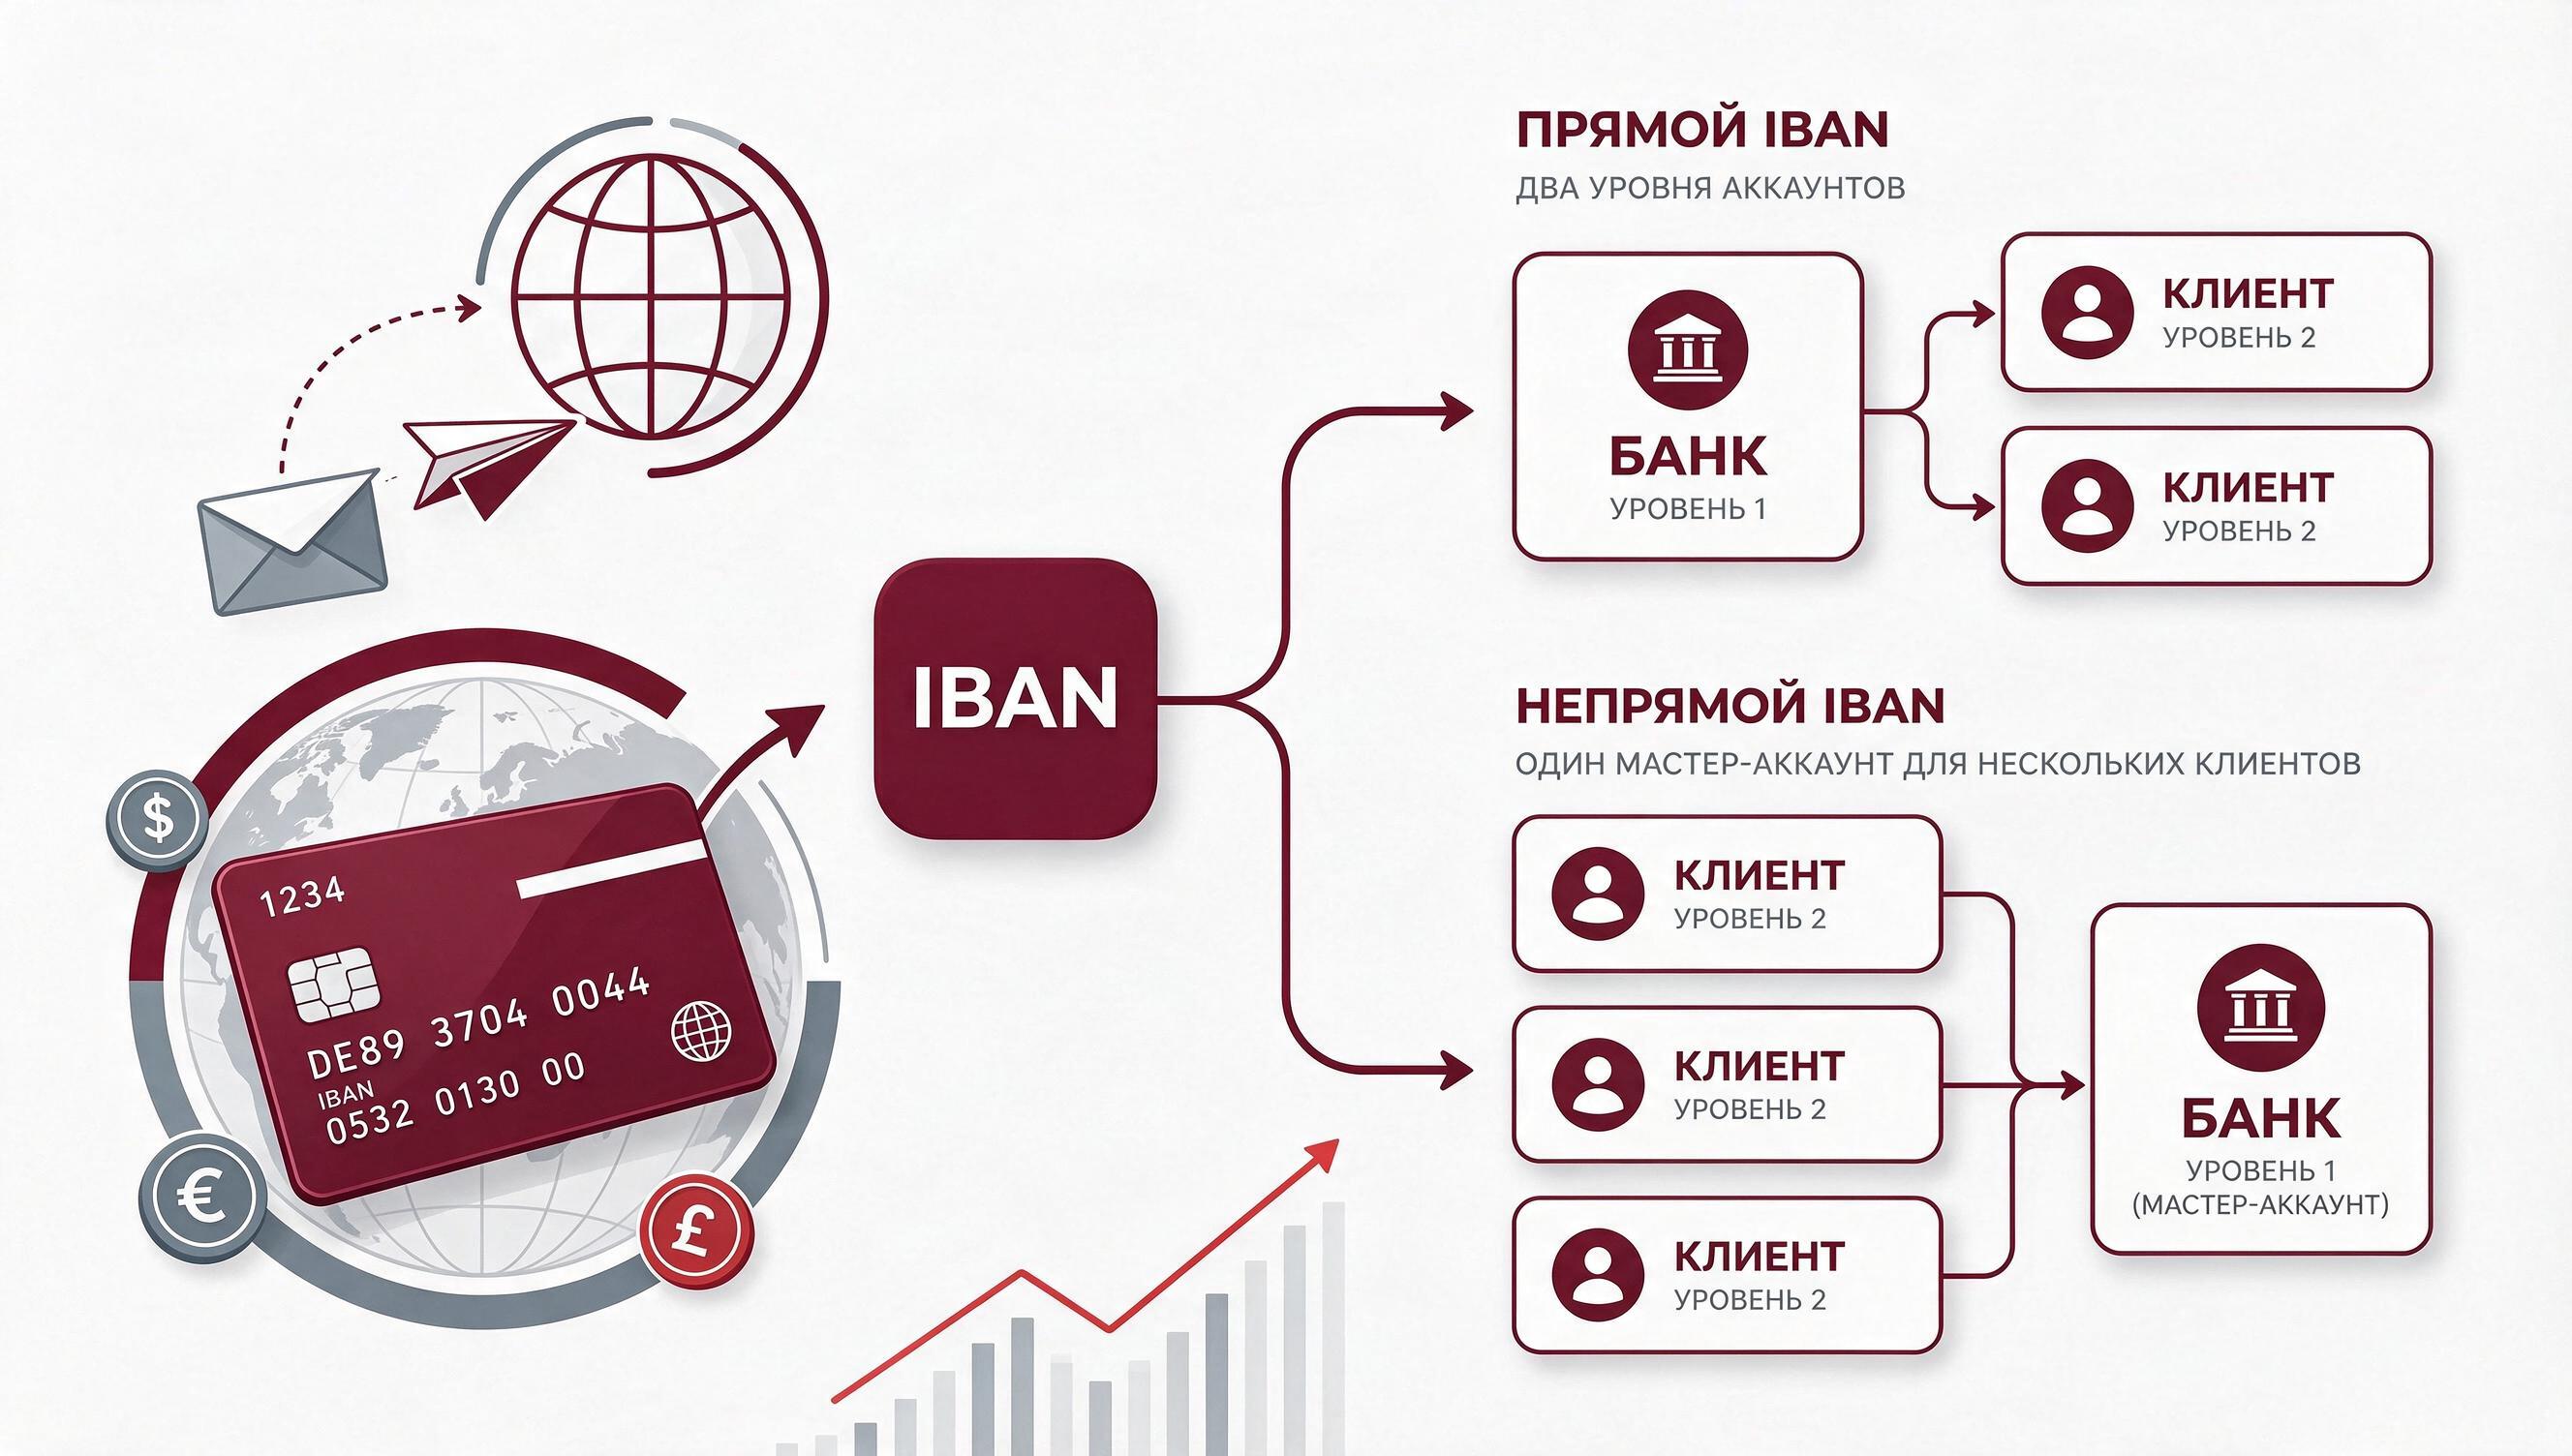
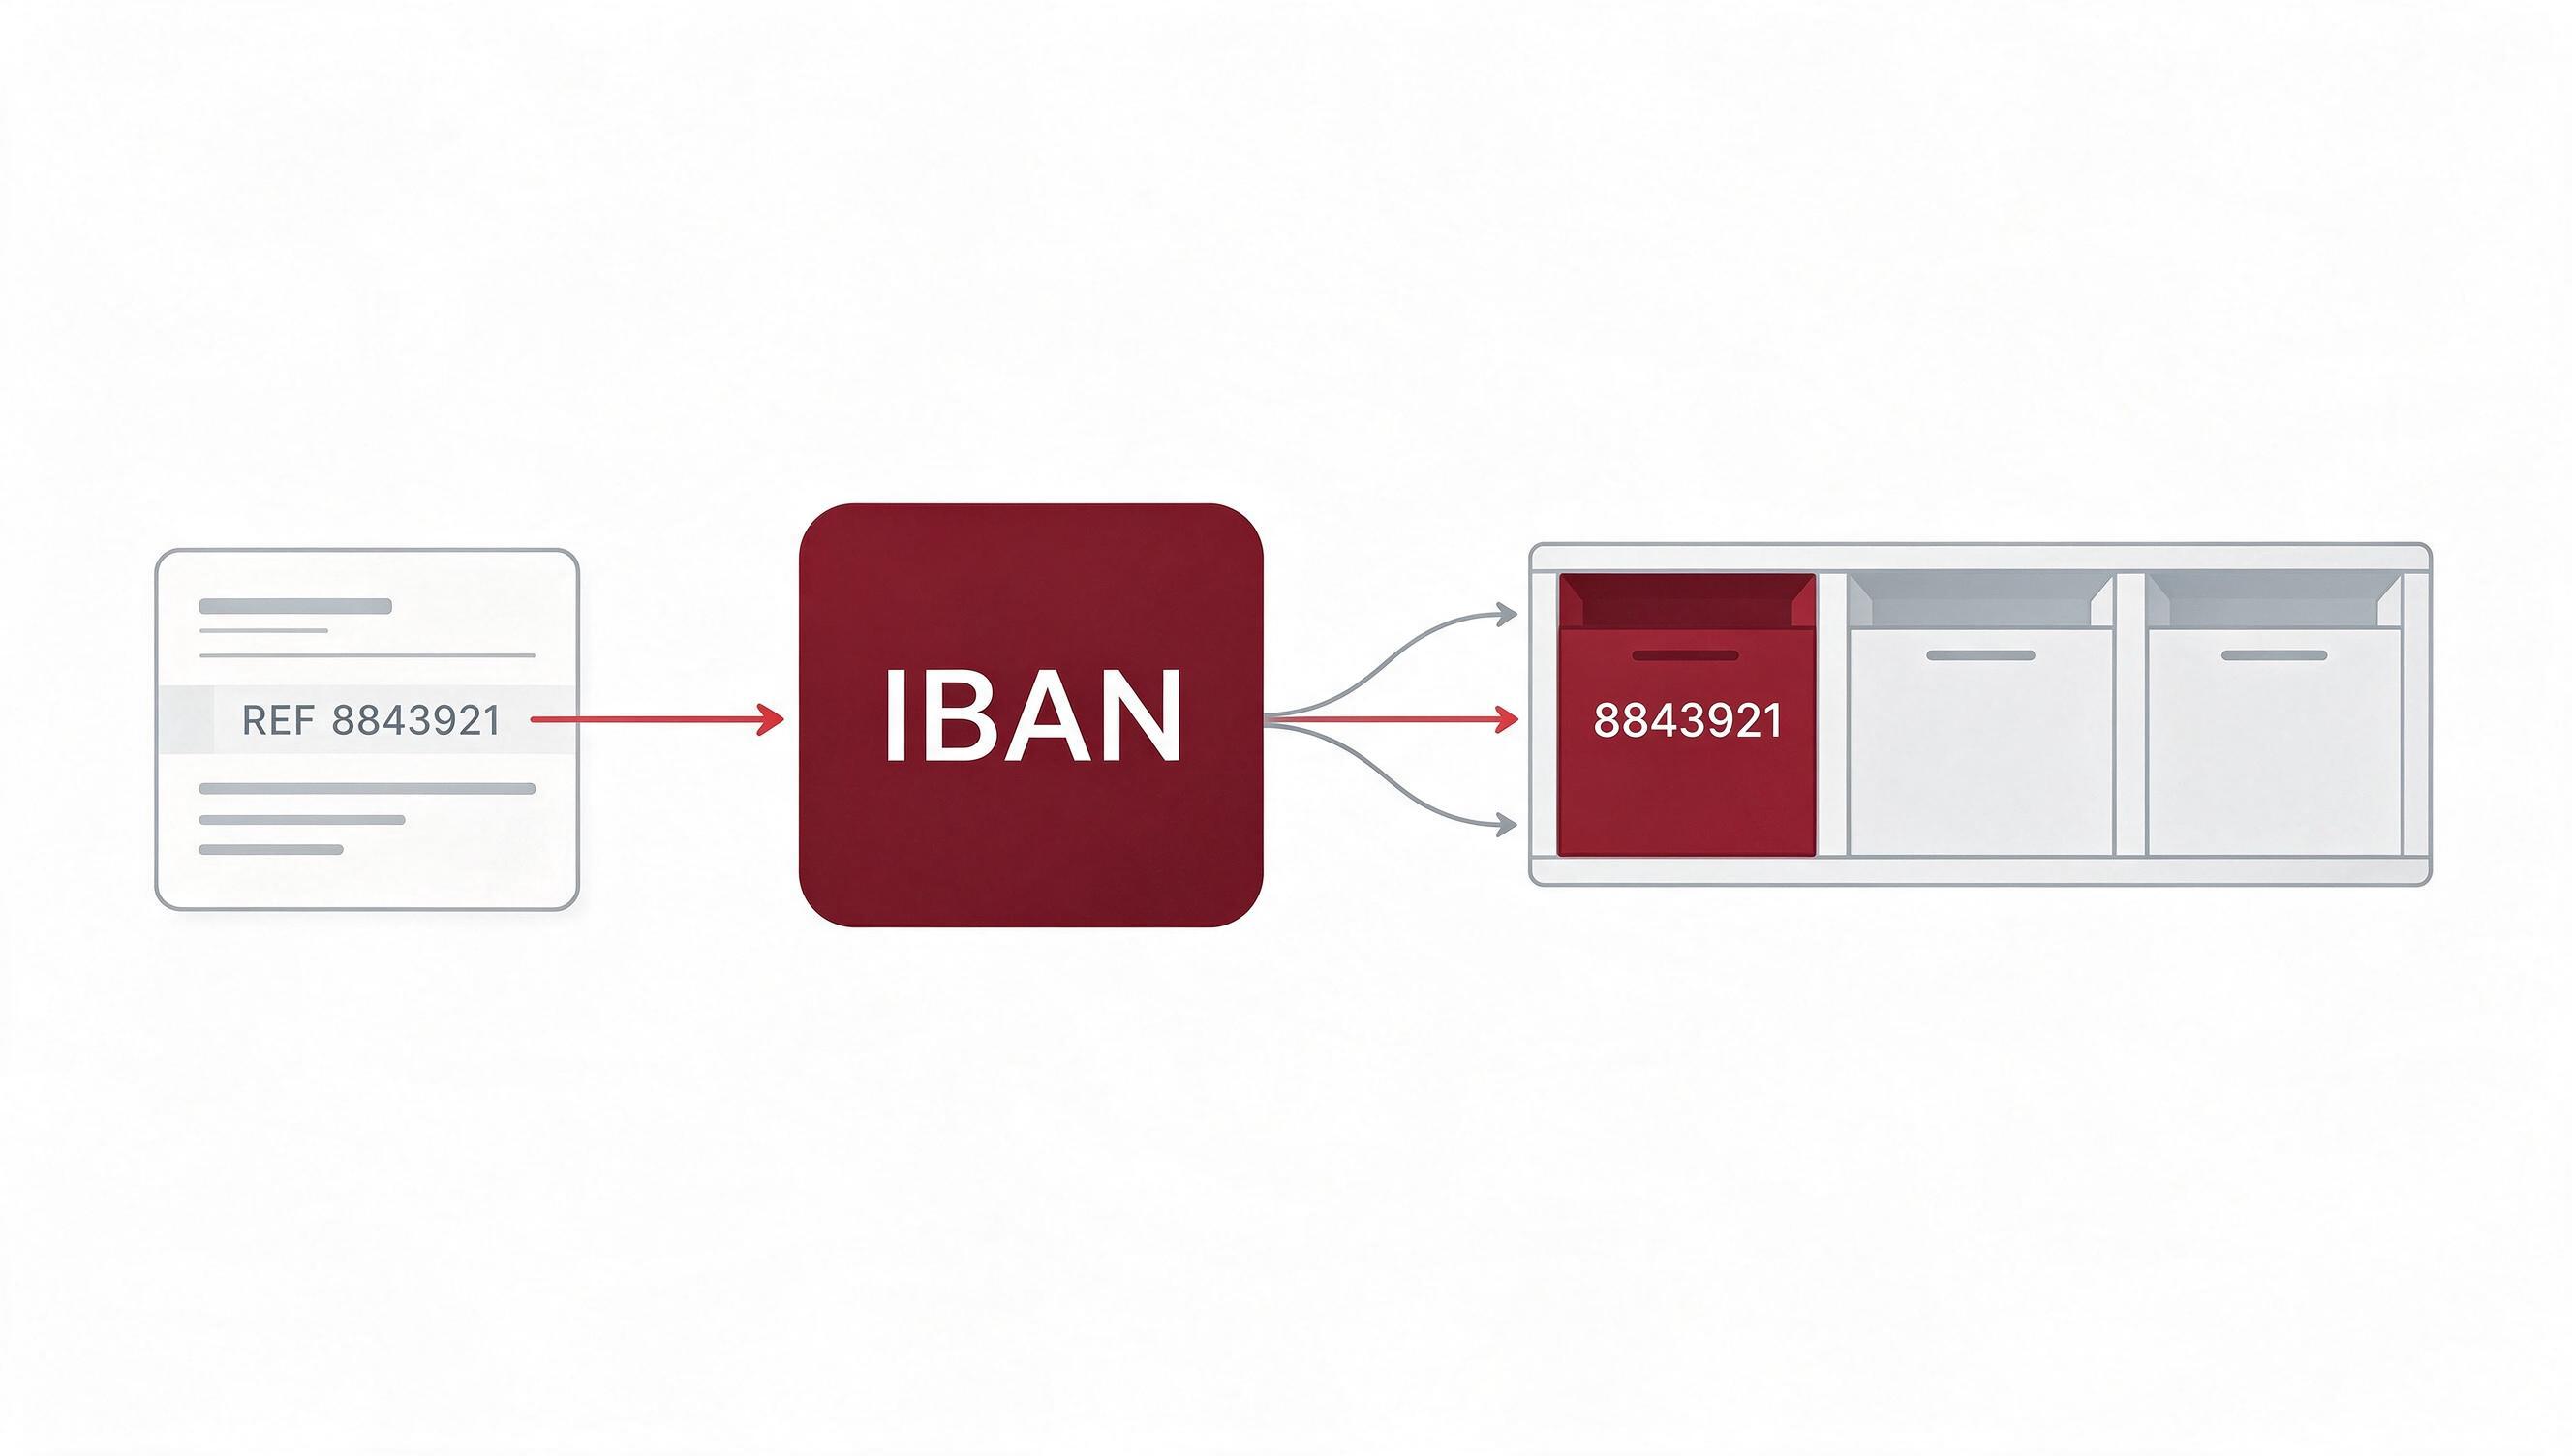
Непрямой (косвенный) IBAN — это ситуация, когда номер IBAN принадлежит не самому клиенту, а финансовому институту: платежной системе или банку, через который клиент проводит платежи. Деньги формально поступают на общий счет этого института, а конкретный клиент-получатель идентифицируется по дополнительному коду или идентификатору, указанному в назначении платежа.
Удобная аналогия — почтовое отделение с ячейками: у здания один адрес (IBAN финансового института), а нужный получатель определяется по номеру ячейки (референсу клиента). Такой механизм часто предлагают платежные системы и офшорные банки, которые работают по модели, когда каждому клиенту не открывается отдельный «прямой» счет с собственным IBAN.
Непрямой IBAN бывает востребован, когда открыть полноценный счет в банке сложно или нецелесообразно: например, для малого и среднего бизнеса, которому нужны международные платежи без длительной процедуры открытия классического счета. В отдельных случаях — в частности, при расчетах с контрагентами из России и Беларуси — такой формат становится одним из немногих рабочих решений.
Плюсы и минусы непрямого IBAN
Как и любое компромиссное решение, непрямой IBAN имеет свои сильные и слабые стороны. Его главное преимущество — доступность: открыть возможность проводить платежи через платежную систему обычно быстрее и проще, чем полноценный счет в банке. Это делает механизм привлекательным для бизнеса, которому важны скорость и работа с трудными юрисдикциями.
Главная сложность связана с идентификацией получателя. Поскольку в поле имени получателя (Beneficiary name) указывается название финансового института, а не самого клиента, у банка-отправителя могут возникнуть вопросы: реквизиты и назначение платежа формально «не сходятся». Решается это письмами-подтверждениями — от платежной системы или от компании-фактического получателя, где поясняется, что зачисление по этим реквизитам является надлежащим исполнением.
| Плюсы непрямого IBAN | Минусы непрямого IBAN |
|---|---|
| Проще и быстрее подключить, чем открыть счет в банке | Имя получателя — это название финансового института, а не клиента |
| Подходит малому и среднему бизнесу | У банка-отправителя могут возникнуть вопросы к платежу |
| Помогает при расчетах с труднодоступными юрисдикциями | Может требоваться письмо-подтверждение |
| Удобен для платежей внутри одной группы компаний | Зависимость от надежности платежной системы |
Непрямой и виртуальный IBAN: в чём разница
Рядом с непрямым IBAN часто упоминают виртуальный IBAN, и эти понятия близки, но не тождественны. Виртуальный IBAN — это номер, который платежное учреждение или эмитент электронных денег выпускает поверх основного (мастер-) счета, чтобы разделять входящие платежи разных клиентов. По сути это тот же принцип «общий счет плюс идентификатор», но клиенту при этом выдаётся отдельный распознаваемый номер.
Разница в акцентах: непрямой IBAN описывает саму модель, при которой счет принадлежит институту, а клиент идентифицируется дополнительно; виртуальный IBAN — это конкретная технологичная реализация, где каждому клиенту присваивается собственный «виртуальный» номер, привязанный к мастер-счету. На практике обе схемы решают одну задачу — дать бизнесу международные реквизиты без открытия классического банковского счета.
Выбор между полноценным счетом, непрямым и виртуальным IBAN зависит от задач бизнеса, географии платежей и требований контрагентов. Разобраться, какой вариант подойдет в конкретной ситуации, помогает предварительный подбор банка или платежной системы под ваши параметры.
Непрямой IBAN — это не «серая схема», как иногда думают, а нормальный рабочий инструмент, если понимать его ограничения. Ключевой момент — заранее продумать, как платеж будет выглядеть со стороны банка-отправителя, ведь имя получателя в реквизитах не совпадает с названием вашей компании. Мы всегда рекомендуем клиентам заранее готовить письма-подтверждения и выбирать проверенную платежную систему: это снимает большую часть вопросов и делает расчеты предсказуемыми. Особенно это актуально для бизнеса, которому нужно проводить международные платежи в текущих условиях.— Дмитрий Сергеевич Захаров, эксперт по международному структурированию бизнеса и платежным решениям Andersen Business Services
Услуги Andersen. Мы помогаем подобрать банк или платежную систему и открыть счет для международных расчетов, в том числе через механизм непрямого IBAN. Профильные направления: оффшорные счета, подбор банков по параметрам, платежные системы, подбор юрисдикции по параметрам.
Полезные материалы по теме: что такое SWIFT, IBAN и SEPA, как открыть счет в европейском банке, оффшорные счета для юридических лиц.
