


- Что представляет собой инвестиционный фонд
- Как устроен инвестиционный фонд
- Инвестиционные фонды различаются по нескольким критериям
- Создание инвестиционного фонда проходит несколько этапов
- В России фонд создается по специальным правилам
- Выбор юрисдикции влияет на всю модель фонда
- Для инвестиционных фондов применяются разные юрисдикции и правовые режимы
- Документы фонда фиксируют его инвестиционную модель и права инвесторов
- Налогообложение фонда зависит от его структуры и юрисдикции
- Перед созданием фонда необходимо проверить всю структуру
- Andersen Business Services сопровождает создание инвестиционных структур
Инвестиционный фонд объединяет капитал инвесторов и направляет его в активы в соответствии с определенной стратегией. Универсальной юридической формы инвестиционного фонда не существует: в зависимости от страны он может создаваться как компания, договорный фонд, траст, партнерство или в иной предусмотренной законом форме. От конструкции фонда зависят права инвесторов, порядок управления активами, требования к регистрации, лицензированию и отчетности.
Актуальность: требования к созданию, деятельности и налогообложению инвестиционных фондов различаются по странам и могут изменяться. Перед запуском фонда необходимо проверить действующие требования выбранной юрисдикции и налоговые последствия для фонда, управляющей структуры и инвесторов.
Что представляет собой инвестиционный фонд
Инвестиционный фонд представляет собой структуру, в которой капитал одного или нескольких инвесторов используется для формирования и управления инвестиционным портфелем. Средства могут направляться в ценные бумаги, недвижимость, доли компаний, частные проекты и другие активы в зависимости от стратегии фонда. Инвестор получает предусмотренные структурой права, например акции, инвестиционные паи или иные права на участие в результатах инвестирования.
Фонд позволяет централизованно принимать инвестиционные решения и управлять активами по единым правилам. При этом степень участия инвесторов в управлении может различаться: в одних моделях они практически не участвуют в принятии решений, в других имеют определенные корпоративные или договорные права. Поэтому при оценке фонда важно смотреть не только на инвестиционную стратегию, но и на его юридическую конструкцию.
Как устроен инвестиционный фонд
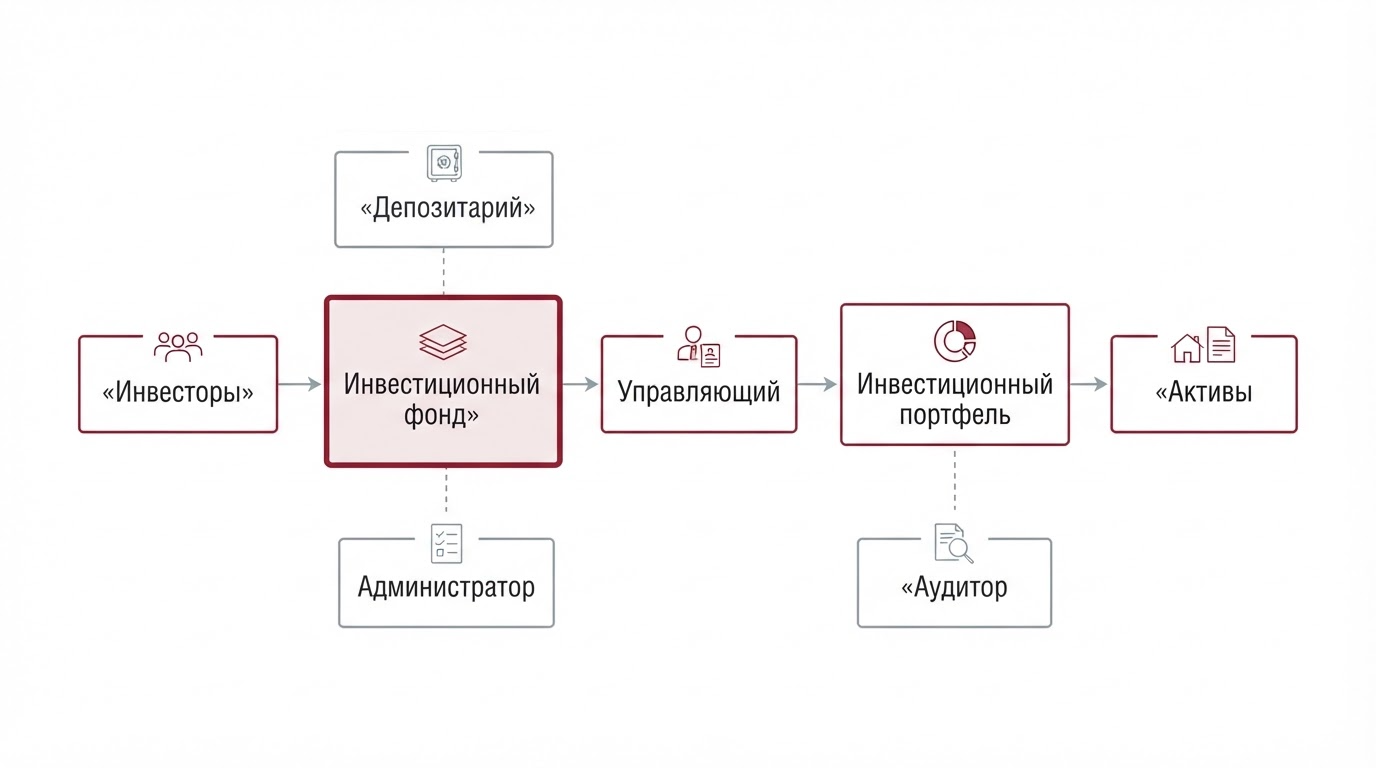
Структура фонда зависит от его правовой формы, инвестиционной стратегии и требований страны регистрации. Обычно в ней участвуют инвесторы, сама фондовая структура, управляющая организация и компании, отвечающие за хранение, учет, администрирование и аудит. В регулируемых моделях часть этих функций может быть обязательной и передаваться независимым организациям.
| Элемент | Основная функция |
|---|---|
| Инвесторы | Передают капитал и получают предусмотренные фондом инвестиционные права |
| Фонд | Формирует и удерживает инвестиционные активы в соответствии с выбранной конструкцией |
| Управляющий | Принимает инвестиционные решения и организует управление активами |
| Депозитарий или кастодиан | Хранит или контролирует активы в предусмотренном порядке |
| Администратор | Обеспечивает учет и административные процессы |
| Аудитор | Проверяет финансовую отчетность, если аудит обязателен |
| Регулятор | Осуществляет надзор в предусмотренных законом случаях |
Такой состав является типовым, а не обязательным для каждого фонда. Например, в Люксембурге регулируемая инвестиционная структура проходит предварительную авторизацию Комиссии по надзору за финансовым сектором, которая в том числе рассматривает учредительные документы и выбор депозитария.
Инвестиционные фонды различаются по нескольким критериям
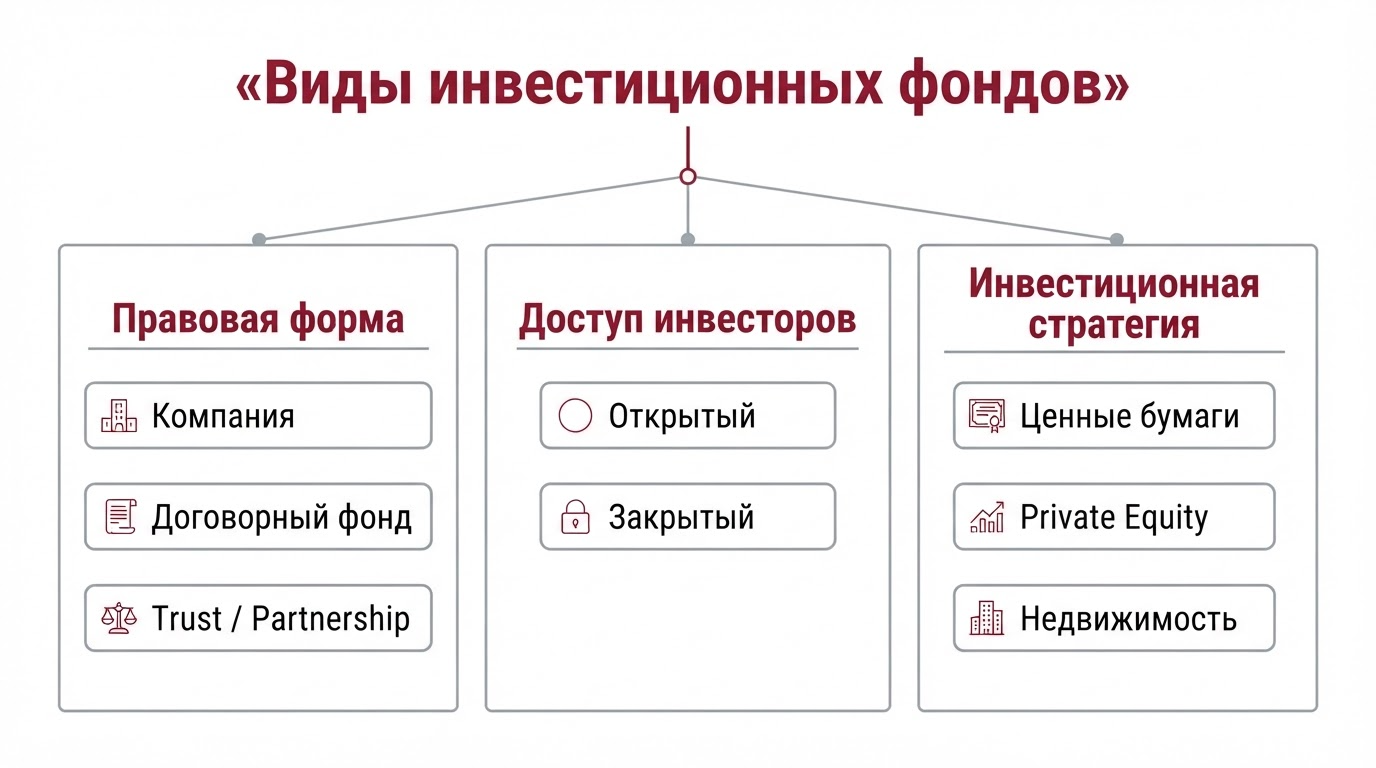
Фонды можно классифицировать по правовой форме, кругу инвесторов, условиям входа и выхода и инвестиционной стратегии. Один фонд может одновременно иметь несколько характеристик. Например, он может быть предназначен для ограниченного круга инвесторов, работать по закрытой модели и инвестировать в частный капитал.
| Критерий | Возможные варианты |
|---|---|
| Правовая форма | Компания, договорный фонд, траст, партнерство |
| Круг инвесторов | Фонд для широкого круга инвесторов, фонд для ограниченного круга инвесторов |
| Условия выхода | Открытая или закрытая модель |
| Инвестиционная стратегия | Ценные бумаги, частный капитал, венчурные инвестиции, недвижимость |
| География | Национальные и международные инвестиции |
Названия и юридическое содержание этих категорий зависят от законодательства конкретной страны. Например, на Каймановых островах законодательство о частных фондах предусматривает формы компании, траста и партнерства.
Паевой инвестиционный фонд работает по модели доверительного управления
В России паевой инвестиционный фонд не является юридическим лицом. Это обособленный имущественный комплекс, переданный в доверительное управление управляющей компании, а доля инвестора удостоверяется инвестиционным паем. Такое определение закреплено в статье 10 Федерального закона № 156-ФЗ «Об инвестиционных фондах».
Российское законодательство предусматривает открытые, биржевые, интервальные и закрытые ПИФ. Для них различаются условия обращения и погашения инвестиционных паев, а также требования к правилам доверительного управления.
Акционерный инвестиционный фонд работает как самостоятельное юридическое лицо
В России акционерный инвестиционный фонд создается в форме акционерного общества, исключительным предметом деятельности которого является инвестирование имущества в предусмотренные законом активы. Для осуществления деятельности АИФ требуется соответствующая лицензия, а деятельность управляющей компании также подлежит лицензированию.
В отличие от ПИФ, АИФ является самостоятельным юридическим лицом с акционерами и органами управления. Поэтому выбор между АИФ и ПИФ влияет не только на способ инвестирования, но и на порядок создания фонда, управления имуществом и взаимодействия с инвесторами.
Частный инвестиционный фонд рассчитан на ограниченный круг инвесторов
Частный инвестиционный фонд предназначен для работы с определенным кругом инвесторов и обычно не ориентирован на массовое привлечение капитала. Такая модель может использоваться для управления капиталом профессиональных инвесторов, семейными активами или средствами ограниченного числа участников. Конкретные требования к инвесторам и регистрации фонда зависят от законодательства выбранной страны.
Статус частного фонда не означает отсутствия регулирования. Например, на Каймановых островах частный фонд подлежит регистрации в денежно-кредитном управлении островов, а в составе регистрационных документов предусмотрены учредительные документы, информационные материалы для инвесторов, согласие аудитора и структурная схема фонда.
Создание инвестиционного фонда проходит несколько этапов
Создание фонда начинается с определения инвестиционной стратегии, состава инвесторов и предполагаемых активов. Затем выбираются юрисдикция и правовая форма, формируется управляющая структура и определяется необходимая инфраструктура. Если фонд относится к регулируемой категории, потребуется лицензирование или регистрация в соответствии с местным законодательством.
- Определить инвестиционную стратегию. Установить цели фонда, допустимые активы, инвестиционный горизонт и ограничения.
- Определить круг инвесторов. Установить требования к их статусу, размеру инвестиций и географии.
- Выбрать юрисдикцию. Сравнить требования к фонду, управляющим, инвесторам и активам.
- Определить правовую форму. Выбрать конструкцию, соответствующую инвестиционной модели.
- Сформировать структуру управления. Определить управляющего, директоров и других участников.
- Подготовить документы. Зафиксировать стратегию фонда, права инвесторов и порядок управления активами.
- Пройти регистрацию или лицензирование. Выполнить требования регулятора выбранной страны.
- Организовать инфраструктуру. Подключить банк, депозитария, администратора, аудитора и других необходимых провайдеров.
- Сформировать фонд и привлечь капитал. Провести размещение инвестиционных интересов с учетом применимых ограничений.
- Организовать дальнейшее сопровождение. Обеспечить отчетность, аудит и выполнение регуляторных требований.
Конкретная процедура зависит от страны и типа фонда. Например, в Люксембурге регулируемые инвестиционные структуры проходят предварительную авторизацию, а на Каймановых островах частные фонды регистрируются по отдельной процедуре.
В России фонд создается по специальным правилам
В России основные модели регулируются Федеральным законом № 156-ФЗ «Об инвестиционных фондах»: акционерный инвестиционный фонд и паевой инвестиционный фонд. Их создание устроено по-разному, поскольку АИФ является юридическим лицом, а ПИФ представляет собой имущественный комплекс, переданный в доверительное управление.
Для АИФ необходимо создать акционерное общество, соответствующее требованиям законодательства, сформировать органы управления и получить лицензию на осуществление деятельности инвестиционного фонда. Управляющая компания, осуществляющая управление активами АИФ, также должна иметь соответствующую лицензию.
Для ПИФ отдельное юридическое лицо не создается. Управляющая компания формирует фонд в соответствии с правилами доверительного управления, а для паев, не ограниченных в обороте, правила должны быть зарегистрированы Банком России до предложения заключить договор доверительного управления. Для фондов с ограниченными в обороте паями применяется предусмотренная законом процедура согласования правил специализированным депозитарием.
При формировании ПИФ также соблюдаются специальные требования к имуществу, передаваемому в фонд, его учету и завершению формирования. После выполнения установленных условий соответствующие сведения вносятся Банком России в реестр паевых инвестиционных фондов.
АИФ и ПИФ отличаются по ключевым параметрам
| Критерий | АИФ | ПИФ |
|---|---|---|
| Юридический статус | Акционерное общество | Не является юридическим лицом |
| Права инвестора | Акции | Инвестиционные паи |
| Управление | В рамках корпоративной структуры | Доверительное управление |
| Основной документ | Устав и инвестиционная декларация | Правила доверительного управления |
| Создание | Регистрация юридического лица и получение лицензии | Формирование фонда и выполнение требований к правилам доверительного управления |
Выбор конкретной модели зависит от целей фонда, состава инвесторов, структуры активов и предполагаемого способа управления. Поэтому до начала регистрации необходимо определить, какая конструкция соответствует инвестиционной задаче.
Выбор юрисдикции влияет на всю модель фонда
Юрисдикцию следует выбирать после определения стратегии и состава инвесторов. Страна регистрации определяет требования к правовой форме фонда, управляющим, лицензированию, отчетности и работе с активами. Для международных проектов дополнительно необходимо учитывать правила привлечения инвесторов из других стран.
| Критерий | Что проверить |
|---|---|
| Регулирование | Нужна ли лицензия или регистрация |
| Инвесторы | Кто может инвестировать и какие ограничения действуют |
| Управление | Требования к управляющим и директорам |
| Активы | Какие виды активов разрешены |
| Инфраструктура | Требования к депозитарию, администратору и аудитору |
| Отчетность | Какие документы и с какой периодичностью подаются |
| Налоги | Налогообложение фонда и инвесторов |
| Международная работа | Возможность привлекать инвесторов из других стран |
| Администрирование | Стоимость и требования к постоянному сопровождению |
Низкая стоимость регистрации сама по себе не является достаточным основанием для выбора. Более важно, насколько режим соответствует инвестиционной стратегии, требованиям инвесторов и предполагаемой структуре управления.
Для инвестиционных фондов применяются разные юрисдикции и правовые режимы
Для международных инвестиционных структур применяются разные юрисдикции. Люксембург имеет развитую систему регулирования инвестиционных фондов и предусматривает несколько форм регулируемых инвестиционных структур, включая корпоративную и договорную модели. На Каймановых островах действует отдельный режим для частных фондов, причем законодательство предусматривает несколько правовых форм для их создания.
| Юрисдикция | Возможный сценарий | Особенность |
|---|---|---|
| Россия | Фонд для работы в российской регулируемой среде | Специальные модели АИФ и ПИФ |
| Люксембург | Международные регулируемые фонды | Развитая система регулирования и фондовой инфраструктуры |
| Каймановы острова | Частные международные инвестиционные структуры | Отдельный режим регистрации частных фондов |
Это не рейтинг юрисдикций и не универсальная рекомендация. Подходящая страна определяется после анализа инвесторов, активов, стратегии, требований к управляющей структуре и налоговых последствий.
Документы фонда фиксируют его инвестиционную модель и права инвесторов
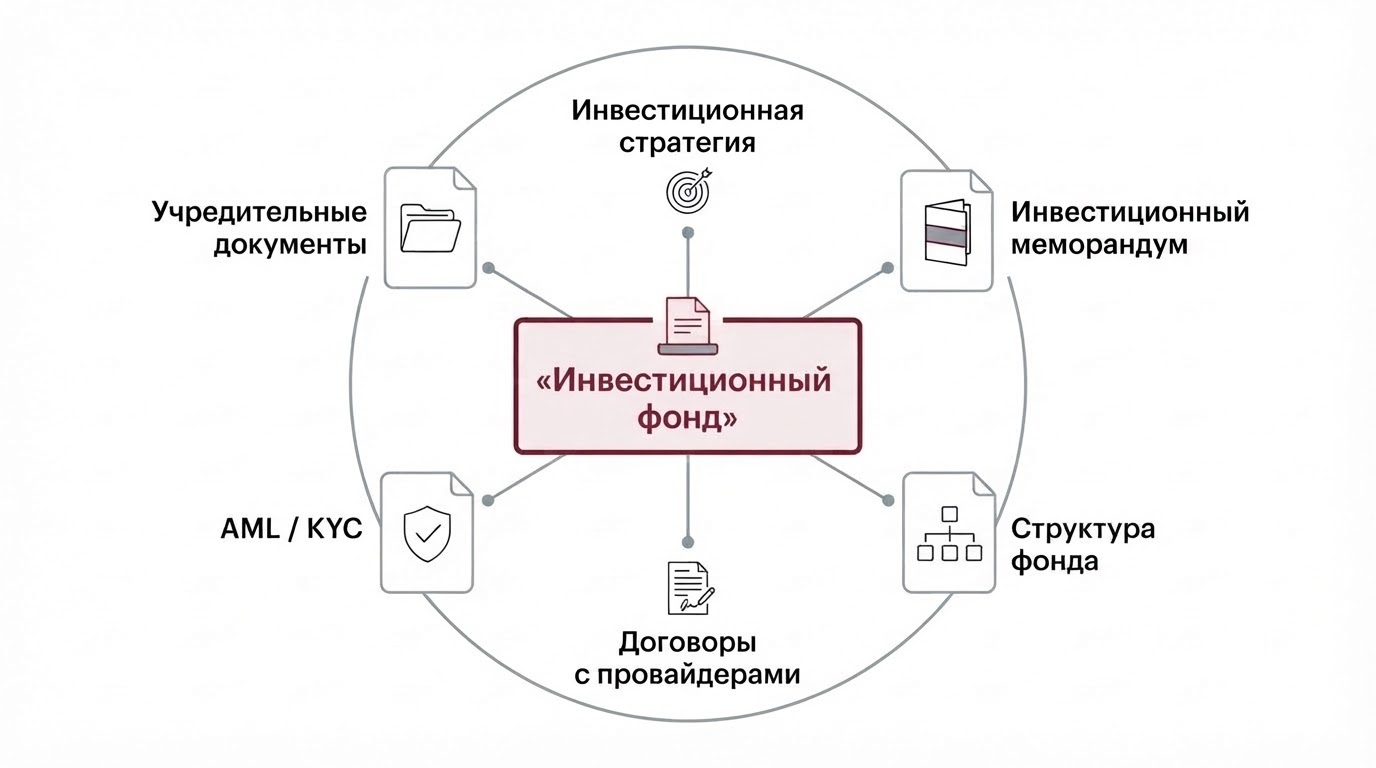
Документы фонда определяют его инвестиционную стратегию, структуру управления, права инвесторов и порядок работы с активами. Их состав зависит от правовой формы и законодательства страны регистрации. Для регулируемых фондов документы также используются при прохождении процедуры регистрации или авторизации.
В зависимости от структуры могут потребоваться:
- Учредительные документы.
- Правила фонда или договор фонда.
- Инвестиционная стратегия.
- Информационный меморандум для инвесторов.
- Документы управляющей структуры.
- Договоры с депозитарием и администратором.
- Документы по идентификации инвесторов и противодействию отмыванию денег.
- Документы по аудиту и отчетности.
- Структурная схема фонда.
Например, при регистрации частного фонда на Каймановых островах среди требуемых документов указаны учредительные документы, информационные материалы для инвесторов, согласие аудитора и структурная схема. В России для ПИФ ключевое значение имеют правила доверительного управления, а для АИФ применяются требования к уставу и инвестиционной декларации.
При формировании круга инвесторов и структуры фонда также может потребоваться комплексная проверка компаний, активов и связанных с ними рисков. Подробнее о такой проверке рассказывается в материале о комплексной проверке перед инвестицией.
Налогообложение фонда зависит от его структуры и юрисдикции
Налоговые последствия необходимо анализировать отдельно для фонда, управляющей структуры и инвесторов. Для международного фонда имеют значение страна регистрации, характер доходов, страны налогового резидентства инвесторов и возможные налоги у источника. Поэтому наличие льготного режима в стране фонда само по себе не означает отсутствия налоговых обязательств.
Для российского инвестора отдельно оцениваются последствия участия в зарубежной инвестиционной структуре. Конкретная налоговая модель зависит от правовой формы фонда, характера прав инвестора и состава доходов. Поэтому налоговые вопросы необходимо определить до создания фонда.
Перед созданием фонда необходимо проверить всю структуру
Регистрация фонда является только одним этапом проекта. До нее необходимо определить инвестиционную стратегию, состав инвесторов, правовую форму, юрисдикцию, порядок управления и налоговую модель. Если один из этих элементов не соответствует остальным, структура может потребовать изменений уже после запуска.
Перед созданием фонда стоит проверить:
- Инвестиционную стратегию.
- Состав и статус инвесторов.
- Тип и объем активов.
- Правовую форму.
- Требования к управляющим.
- Необходимость лицензирования или регистрации.
- Требования к идентификации инвесторов.
- Налоговые последствия.
- Отчетность и аудит.
- Стоимость постоянного администрирования.
После такой проверки можно определить конкретную модель фонда и последовательность ее реализации. Для международного проекта дополнительно необходимо оценить возможность привлечения инвесторов из целевых стран и требования, которые будут действовать за пределами страны регистрации фонда.
| « | При выборе юрисдикции важно оценивать не только условия регистрации фонда, но и требования к его дальнейшей работе. Состав инвесторов, инвестиционная стратегия и предполагаемые активы могут существенно влиять на доступные правовые формы и объем регуляторных требований. — Дмитрий Сергеевич Захаров, юрисконсульт Andersen Business Services |
Andersen Business Services сопровождает создание инвестиционных структур
Создание инвестиционного фонда требует одновременного учета инвестиционной модели, требований законодательства и интересов будущих инвесторов. Поэтому до регистрации необходимо определить подходящую юрисдикцию, правовую форму и структуру управления. Для международных проектов дополнительно проверяются требования стран, в которых находятся инвесторы и активы.
Andersen Business Services сопровождает проекты по созданию международных структур, выбору юрисдикций и юридическому сопровождению компаний. Подходящую структуру можно подобрать с учетом задач проекта, требований инвесторов и особенностей выбранной страны.
В рамках сопровождения можно проработать:
- Выбор юрисдикции.
- Выбор правовой формы фонда.
- Разработку структуры фонда и управления.
- Подготовку учредительных и сопутствующих документов.
- Организацию регистрации и лицензирования.
- Подбор банковской, депозитарной и административной инфраструктуры.
- Дальнейшее сопровождение структуры.
Подробнее о международных решениях можно узнать в каталоге Andersen Business Services.
