- Иностранный семейный фонд позволяет организовать управление семейными активами
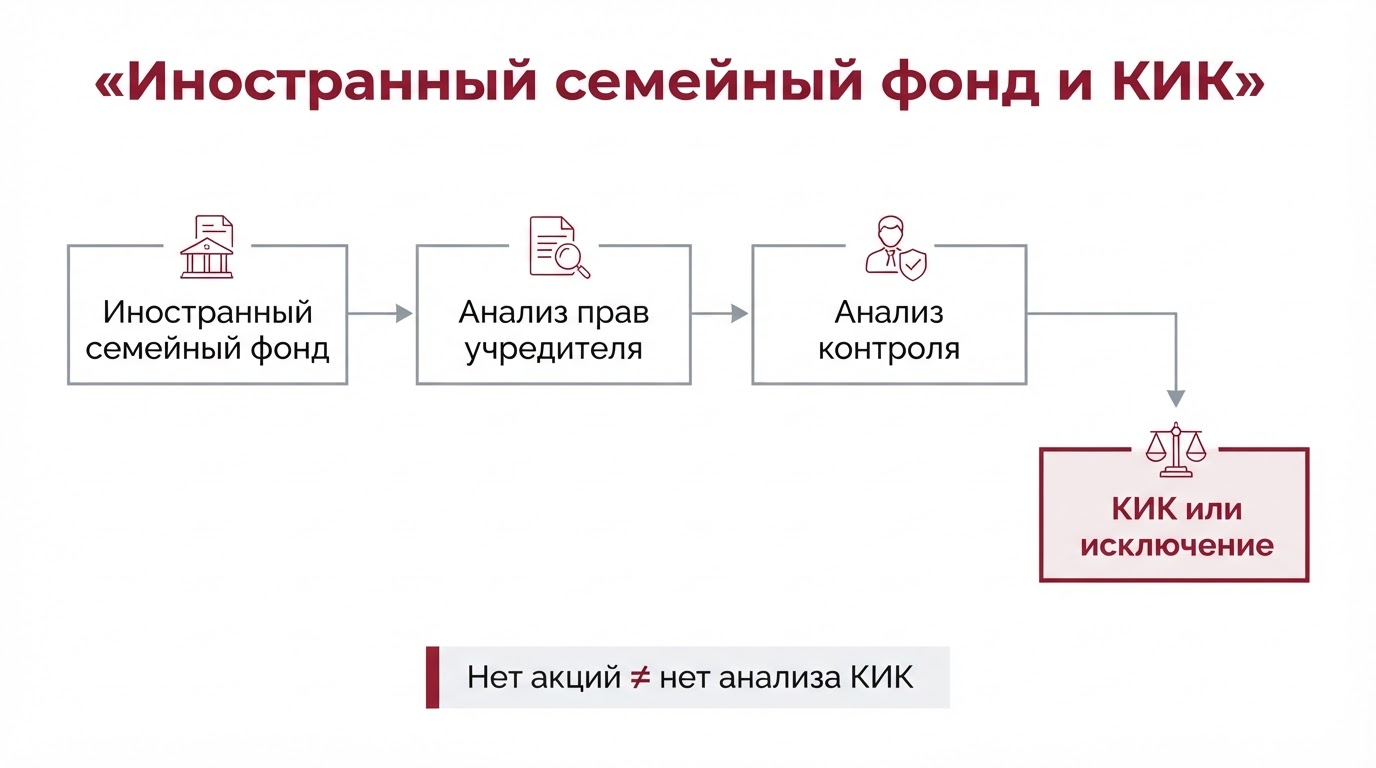
- Отсутствие акций не исключает иностранный фонд из правил КИК
- Контроль над семейным фондом определяется фактическими правами
- Учредитель иностранного фонда обычно признается контролирующим лицом
- Сохранение права на имущество может изменить налоговую квалификацию
- Контролирующим лицом может быть не только учредитель
- Семейный фонд не является автоматическим способом исключить КИК
- Учреждение иностранного фонда требует отдельного уведомления ФНС
- При признании фонда КИК необходимо учитывать его прибыль по специальным правилам
- Перед созданием фонда необходимо проверить всю структуру
- Семейный фонд может использоваться для долгосрочного управления активами при корректной структуре
- Andersen Business Services сопровождает создание и анализ международных структур
Иностранный семейный фонд может использоваться для долгосрочного владения и управления семейными активами без классической структуры с акционерами и долями участия. Однако отсутствие акционерного капитала само по себе не исключает применение правил о контролируемых иностранных компаниях (КИК) в России. Для налоговой квалификации имеют значение правовая форма фонда, права учредителя, бенефициаров и управляющих лиц, а также фактический контроль над структурой.
Актуальность: налоговые последствия создания и использования иностранного семейного фонда зависят от законодательства страны учреждения, документов фонда и налогового статуса участников. Перед созданием или изменением структуры необходимо отдельно оценить ее квалификацию по российскому законодательству.
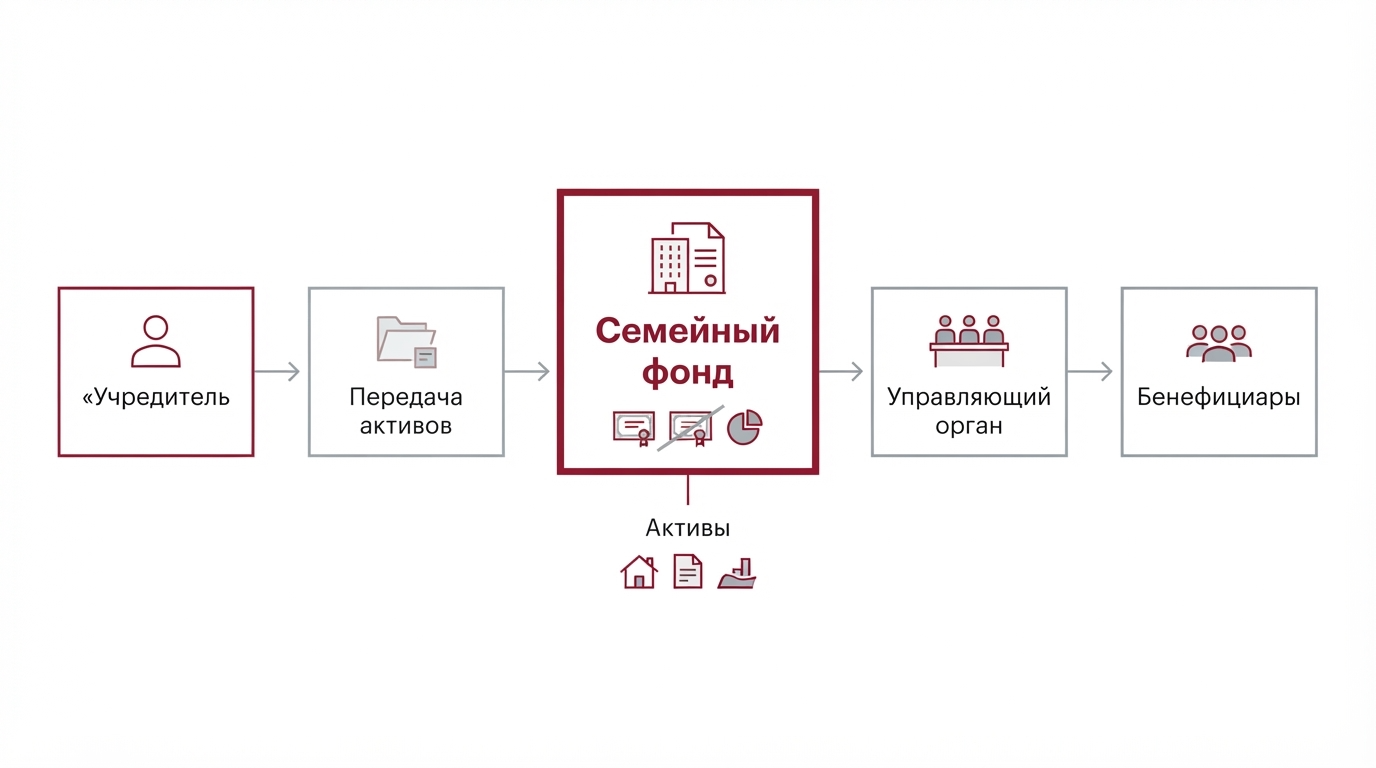
Иностранный семейный фонд позволяет организовать управление семейными активами
Иностранный семейный фонд создается для владения и управления имуществом в интересах определенного круга лиц или для достижения целей, установленных учредителем. В зависимости от законодательства конкретной юрисдикции фонд может существовать как самостоятельное юридическое лицо либо относиться к иностранным структурам без образования юридического лица.
Для такой конструкции характерно отсутствие акционеров или участников, чьи доли определяют права на имущество фонда. Отсутствие акционерного капитала не означает отсутствия у фонда имущества или требований к его формированию: конкретные правила зависят от законодательства страны учреждения. Вместо этого законодательство и документы фонда устанавливают роли учредителя, управляющего органа и бенефициаров, а также порядок распоряжения активами и доходом.
Российское налоговое законодательство учитывает существование таких конструкций: в частности, к иностранным структурам без образования юридического лица относятся определенные формы фондов, трастов и других иностранных структур.
Подробнее о критериях признания иностранной структуры контролируемой иностранной компанией можно прочитать в статье «Контролируемая иностранная компания: налогообложение, уведомления и ответственность резидентов РФ».
Отсутствие акций не исключает иностранный фонд из правил КИК
Для применения правил КИК наличие акций или долей не является обязательным условием. Пункт 2 статьи 25.13 НК РФ прямо предусматривает, что контролируемой иностранной компанией может быть иностранная структура без образования юридического лица, если ее контролирующим лицом является российский налоговый резидент.
Кроме того, пункт 15 статьи 25.13 НК РФ распространяет правила признания контролирующих лиц иностранных структур без образования юридического лица на иностранные юридические лица, для которых по личному закону не предусмотрено участие в капитале. Поэтому иностранный семейный фонд без акционерного капитала не находится автоматически вне правил КИК.
| Критерий | Иностранная компания | Иностранный семейный фонд без акций |
|---|---|---|
| Участие в капитале | Акции или доли | Может отсутствовать |
| Основная фигура | Акционер или участник | Учредитель |
| Управление | Органы компании | Органы или управляющие лица фонда |
| Экономическая выгода | Определяется правами участника и другими обстоятельствами | Определяется документами фонда и применимым правом |
| Правила КИК | Могут применяться | Могут применяться |
Таким образом, формальная конструкция фонда без акционеров не заменяет анализ его фактического устройства.
Контроль над семейным фондом определяется фактическими правами
Для иностранной структуры без образования юридического лица контроль определяется не только формальным статусом лица. Пункт 8 статьи 25.13 НК РФ связывает контроль с возможностью оказывать определяющее влияние на решения лица, управляющего активами структуры, относительно распределения прибыли или дохода.
Поэтому при анализе фонда необходимо установить, кто фактически принимает решения о распределении дохода, кто может распоряжаться активами и кто способен влиять на действия управляющего органа. Даже если учредитель формально не является директором или управляющим, его права по документам фонда могут иметь значение для определения контроля.
Особое внимание следует уделять возможности изменять условия фонда, назначать или отстранять управляющих, определять получателей дохода и возвращать переданное имущество. Конкретное значение таких полномочий зависит от законодательства соответствующей юрисдикции и содержания документов фонда.
Учредитель иностранного фонда обычно признается контролирующим лицом
Пункт 9 статьи 25.13 НК РФ устанавливает общее правило: контролирующим лицом иностранной структуры без образования юридического лица признается ее учредитель. Поэтому само создание фонда и передача ему активов еще не означают прекращения налоговых обязанностей учредителя.
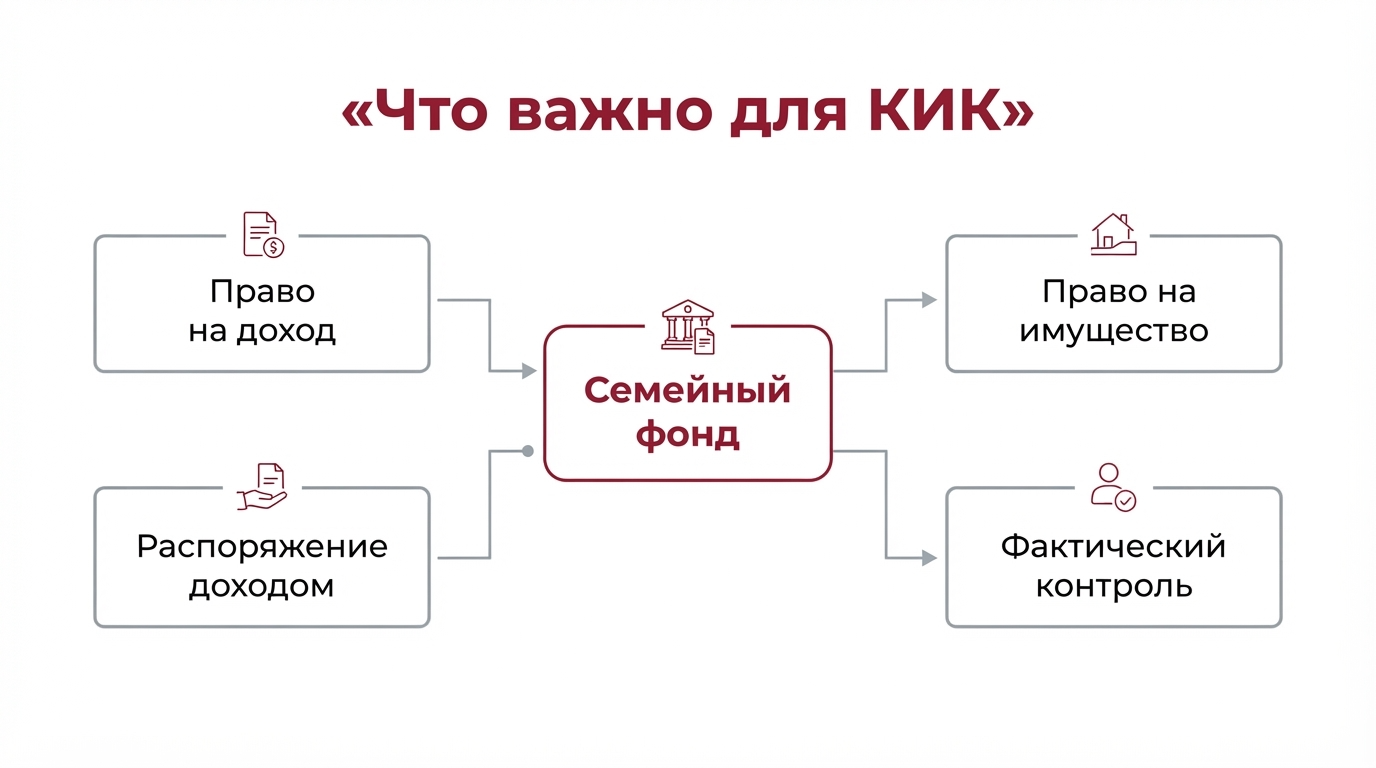
Исключение предусмотрено пунктом 10 статьи 25.13 НК РФ. Учредитель не признается контролирующим лицом, если одновременно выполняются установленные законом условия: он не имеет права получать доход фонда, не может распоряжаться его доходом, не сохранил права на переданное имущество и не осуществляет контроль над структурой.
| Условие | Что необходимо проверить |
|---|---|
| Право на доход | Может ли учредитель получать доход фонда полностью или частично |
| Распоряжение доходом | Может ли учредитель определять использование дохода |
| Право на имущество | Может ли переданное имущество вернуться учредителю |
| Безотзывность | Передано ли имущество на условиях безотзывности |
| Контроль | Может ли учредитель определяющим образом влиять на решения об использовании дохода |
Все перечисленные условия должны оцениваться в совокупности. Если сохраняется предусмотренное законом право либо контроль, основание для непризнания учредителя контролирующим лицом может отсутствовать.
Сохранение права на имущество может изменить налоговую квалификацию
При создании фонда недостаточно формально передать активы на его баланс. Необходимо установить, сохраняет ли учредитель возможность вернуть переданное имущество полностью или частично в период существования фонда либо при его прекращении. Пункт 10 статьи 25.13 НК РФ прямо связывает одно из условий непризнания учредителя контролирующим лицом с отсутствием такого права.
При этом значение имеют не только общие положения документов, но и конкретные механизмы, предусмотренные личным законом фонда. Если учредитель сохраняет право получить имущество обратно либо может распоряжаться им через установленные полномочия, это необходимо учитывать при оценке структуры.
Пункт 11 статьи 25.13 НК РФ дополнительно устанавливает, что лицо, указанное в пункте 10, признается контролирующим, если сохраняет право получить любое из прав, перечисленных в подпунктах 1–3 пункта 10.
Контролирующим лицом может быть не только учредитель
Учредитель не является единственным лицом, которое необходимо анализировать. Пункт 12 статьи 25.13 НК РФ предусматривает возможность признания контролирующим лицом другого лица, если оно осуществляет контроль над иностранной структурой и одновременно имеет фактическое право на ее доход, вправе распоряжаться ее имуществом либо может получить имущество при прекращении структуры.
Это означает, что передача оперативного управления независимому управляющему не решает вопрос автоматически. Необходимо установить, насколько самостоятельным является управляющий и сохраняется ли у учредителя или другого лица возможность определять ключевые решения фонда.
Особенно важно анализировать структуру в случаях, когда в ней участвуют несколько лиц: учредитель, члены семьи, управляющий, protector или другие лица с особыми полномочиями. Для каждого из них необходимо отдельно определить права на доход, имущество и управление.
«При оценке семейного фонда необходимо анализировать не название структуры и отсутствие акций, а фактическое распределение прав. Именно совокупность прав учредителя, управляющих и бенефициаров позволяет определить, возникают ли основания для применения правил КИК.
— Анастасия Игоревна Белова, старший консультант по международному налогообложению Andersen Business Services
Семейный фонд не является автоматическим способом исключить КИК
Использование иностранного семейного фонда может изменить юридическую конструкцию владения активами, но само по себе не отменяет российские правила КИК. Если российский налоговый резидент сохраняет предусмотренные законом права на доход или имущество фонда либо контролирует его деятельность, отсутствие акций не исключает возможность признания его контролирующим лицом.
В то же время законодательство предусматривает ситуацию, когда учредитель иностранной структуры без образования юридического лица не признается контролирующим лицом. Для этого должны одновременно выполняться условия пункта 10 статьи 25.13 НК РФ, включая отсутствие права на доход, распоряжение доходом, права на переданное имущество и контроля над структурой.
Поэтому корректнее рассматривать семейный фонд не как способ обхода законодательства о КИК, а как юридическую конструкцию, налоговые последствия которой необходимо заранее определить с учетом конкретных прав участников.
Учреждение иностранного фонда требует отдельного уведомления ФНС
Вопрос об уведомлении ФНС необходимо отделять от вопроса о признании структуры КИК. Пункт 1 статьи 25.14 НК РФ предусматривает обязанность налоговых резидентов РФ уведомлять налоговый орган об учреждении иностранных структур без образования юридического лица, а также о контролируемых иностранных компаниях, если они являются их контролирующими лицами.
По общему правилу уведомление об учреждении иностранной структуры без образования юридического лица представляется не позднее трех месяцев с даты ее учреждения. Такой срок прямо установлен пунктом 3 статьи 25.14 НК РФ.
Поэтому даже если учредитель рассчитывает на непризнание его контролирующим лицом в соответствии с пунктом 10 статьи 25.13 НК РФ, порядок уведомления необходимо анализировать отдельно.
При признании фонда КИК необходимо учитывать его прибыль по специальным правилам
Если иностранный фонд признается КИК, следующий вопрос связан уже с определением и учетом его прибыли. Статья 25.15 НК РФ устанавливает порядок учета прибыли КИК при налогообложении контролирующего лица, а прибыль самой КИК определяется по правилам статьи 309.1 НК РФ.
Для иностранной структуры без образования юридического лица и иностранного юридического лица, для которого не предусмотрено участие в капитале, статья 25.15 также содержит специальные правила учета распределенной прибыли. Поэтому отсутствие акций влияет на механизм расчета и учета, но не означает отсутствия налогового регулирования.
Отдельно существуют основания для освобождения прибыли КИК от налогообложения, предусмотренные статьей 25.13-1 НК РФ. Применимость конкретного основания зависит от характеристик структуры и подтверждающих документов, поэтому ее нельзя определять только по названию «семейный фонд».
Перед созданием фонда необходимо проверить всю структуру
Оценивать семейный фонд следует до его учреждения, когда еще можно изменить распределение полномочий и условия передачи активов. Сначала определяются цели структуры и состав имущества, затем выбирается правовая форма и юрисдикция, после чего проверяются права учредителя, управляющих и бенефициаров.
На практике необходимо проверить:
- Юрисдикцию и правовую форму. Определить, является ли фонд юридическим лицом и предусмотрено ли участие в его капитале.
- Учредительные документы. Проверить цели фонда, порядок управления активами и условия распределения дохода.
- Права учредителя. Установить возможность получать доход, распоряжаться имуществом и влиять на управляющих.
- Порядок передачи активов. Проверить, является ли передача имущества безотзывной.
- Права бенефициаров. Определить их права на доход и имущество фонда.
- Статус для целей КИК. Применить критерии статьи 25.13 НК РФ к конкретной структуре.
- Обязанности перед ФНС. Проверить необходимость уведомления об учреждении структуры и последующего представления сведений о КИК.
Такой анализ позволяет определить налоговые последствия до регистрации фонда, а не после возникновения обязанностей по отчетности.
Семейный фонд может использоваться для долгосрочного управления активами при корректной структуре
Иностранный семейный фонд без акционерного капитала может использоваться для долгосрочного владения и управления семейными активами, однако его преимущества не связаны с автоматическим исключением из правил КИК. Главный вопрос заключается в том, как юридически оформлены права учредителя и других участников и кто фактически контролирует использование дохода и имущества.
Если структура создается с учетом требований российского законодательства, необходимо одновременно анализировать право иностранной юрисдикции, документы фонда и российские правила КИК. Особое значение имеют пункты 8–15 статьи 25.13 НК РФ, которые позволяют определить критерии контроля, статус учредителя и порядок оценки иностранных юридических лиц без участия в капитале.
Именно поэтому проектирование семейного фонда целесообразно начинать с налоговой и юридической оценки всей структуры, а не с выбора страны регистрации.
Andersen Business Services сопровождает создание и анализ международных структур
Andersen Business Services работает с международными структурами и вопросами их налоговой квалификации. При проектировании семейного фонда необходимо сопоставить цели владельца, состав активов, правовую форму фонда, полномочия участников и требования российского законодательства о КИК.
Что входит в сопровождение
- Анализ целей создания семейной структуры.
- Подбор подходящей юрисдикции и правовой формы.
- Проверка прав учредителя, управляющих и бенефициаров.
- Анализ структуры с точки зрения правил КИК.
- Оценка необходимости уведомления ФНС.
- Подготовка и проверка документов.
- Сопровождение регистрации и дальнейшего администрирования структуры.
При выборе юрисдикции и структуры можно также изучить каталог иностранных юрисдикций Andersen Business Services.
О международных структурах и трастах можно дополнительно прочитать в материале Andersen Business Services о трастах и трастовых фондах.