- Что такое консолидированная финансовая отчетность
- Когда группа обязана составлять консолидированную отчетность
- Что такое контроль по IFRS 10
- Дочерние, ассоциированные и совместные компании: какой метод применять
- Из каких форм состоит консолидированная отчетность
- Как проходит консолидация: основные правила
- Что такое комбинированная отчетность
- Чем комбинированная отчетность отличается от консолидированной
- Проформа отчетности: чем отличается от комбинированной
- Как выбрать между консолидированной и комбинированной отчетностью
Когда бизнес состоит из нескольких компаний, у каждой из них есть собственная финансовая отчетность. Но чтобы увидеть картину всей группы целиком, отдельных отчетов недостаточно: их нужно объединить. Сделать это можно двумя способами — составить консолидированную либо комбинированную отчетность. Выбор зависит от того, как юридически устроена группа и кто фактически ей владеет.
Ниже разбираем, что представляет собой каждый вид отчетности, когда применяется, как работает контроль по международным стандартам и по каким критериям группе выбрать подходящий формат.
Материал носит справочно-информационный характер, актуален на дату публикации и не является бухгалтерской, налоговой или юридической консультацией. Перед составлением отчетности сверяйтесь с действующими редакциями стандартов МСФО и законодательства либо обращайтесь к профильному специалисту.
Что такое консолидированная финансовая отчетность
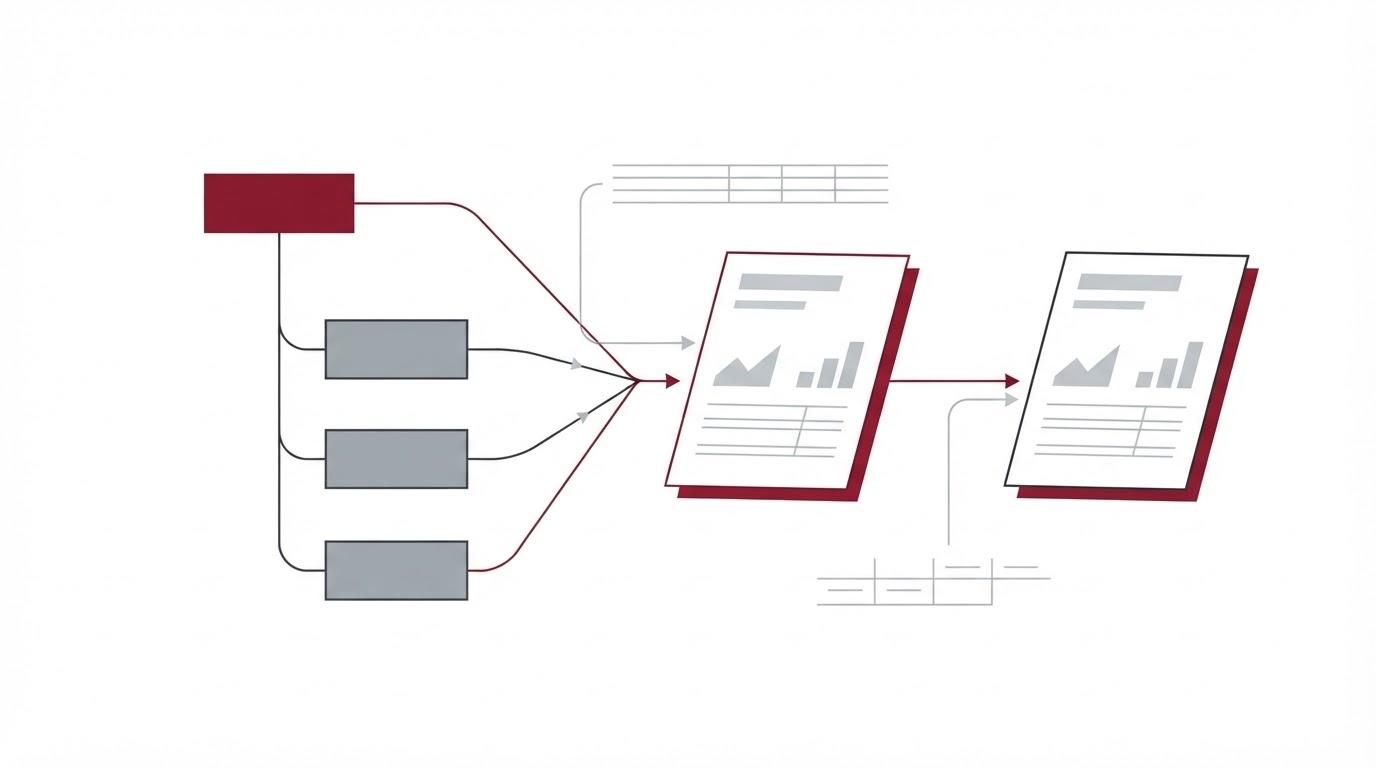
Консолидированная финансовая отчетность — это отчетность группы, в которой активы, обязательства, капитал, доходы, расходы и денежные потоки материнской компании и ее дочерних компаний представлены так, как если бы это было единое предприятие. Проще говоря, показатели всех компаний группы суммируются и очищаются от внутренних расчётов, чтобы читатель видел бизнес как один организм, а не как набор отдельных юрлиц.
Такая отчетность нужна прежде всего внешним пользователям: инвесторам, банкам, кредиторам и собственникам. По ней можно оценить реальный масштаб и финансовую устойчивость всей группы, а не отдельно взятой компании внутри неё. Например, если материнская компания сама по себе зарабатывает немного, но контролирует прибыльные «дочки», именно консолидированный отчет покажет истинную ценность холдинга.
Составление и представление консолидированной отчетности регулируется международными стандартами — в первую очередь IFRS 10 «Консолидированная финансовая отчетность», а также IFRS 3, IFRS 11, IFRS 12 и IAS 28. В России обязанность составлять такую отчетность по МСФО установлена Федеральным законом от 27.07.2010 № 208-ФЗ «О консолидированной финансовой отчетности».
«На практике выбор между консолидированной и комбинированной отчетностью почти всегда предопределен структурой владения, а не желанием собственника. Если контроль есть и оформлена материнская компания, консолидация обязательна, и „упростить“ её до комбинированной не получится. Комбинированная отчетность — это инструмент для групп под общим контролем без четкой материнской компании, и её чаще запрашивают для внутреннего управления или переговоров с банком. Главная ошибка, которую я вижу, — попытка объединить компании механическим сложением без исключения внутригрупповых операций: это завышает и выручку, и активы группы.
— Анастасия Игоревна Белова, старший консультант по международному налогообложению Andersen Business Services
Когда группа обязана составлять консолидированную отчетность
Ключевое условие для консолидации — наличие контроля материнской компании над дочерними. Если контроль есть, IFRS 10 прямо требует включать такую дочернюю компанию в консолидированную отчетность; выбор здесь не является добровольным. Именно поэтому первым шагом всегда становится анализ того, контролирует ли одна компания другую.
В России, помимо международных требований, действует закон № 208-ФЗ. Он обязывает составлять и публиковать консолидированную отчетность по МСФО определенные категории организаций: кредитные и страховые организации, негосударственные пенсионные фонды, клиринговые организации, а также компании, чьи ценные бумаги допущены к организованным торгам. Для остальных групп консолидация по МСФО чаще является добровольной — например, по требованию инвесторов или банка.
Отдельно стоит отличать консолидированную отчетность от отдельной (неконсолидированной), которую регулирует IAS 27. Отдельная отчетность показывает инвестиции материнской компании в «дочки» как отдельные активы, тогда как консолидированная растворяет их в общих показателях группы. Эти два вида отчетности решают разные задачи и нередко составляются параллельно.
Что такое контроль по IFRS 10
Контроль — центральное понятие всей консолидации, и IFRS 10 определяет его через три элемента, которые должны выполняться одновременно. Инвестор контролирует объект инвестиций, если обладает полномочиями в отношении него, подвержен риску изменения дохода от участия и способен использовать свои полномочия, чтобы влиять на этот доход. Только сочетание всех трёх признаков означает контроль.
Важная особенность стандарта в том, что владение более чем 50% голосов — не обязательное условие. Возможна ситуация так называемого фактического (де-факто) контроля, когда компания управляет другой при меньшей доле — например, из-за раздробленности остальных голосов. Верно и обратное: формальная доля может не давать реального контроля.
Поэтому определение контроля почти никогда не сводится к простому подсчету процентов и требует анализа реальной структуры управления. На практике именно этот анализ определяет, попадает компания в периметр консолидации или нет.
| Элемент контроля по IFRS 10 | Что означает |
|---|---|
| Полномочия | Права, дающие возможность управлять значимой деятельностью объекта инвестиций |
| Права на переменный доход | Подверженность риску изменения дохода от участия (прибыль, дивиденды и т. д.) |
| Влияние на доход | Способность использовать полномочия, чтобы влиять на величину своего дохода |
Дочерние, ассоциированные и совместные компании: какой метод применять
Способ, которым инвестиция отражается в отчетности группы, зависит от степени влияния на другую компанию — владение долями других компаний может давать разный объем прав. Чем сильнее влияние, тем полнее показатели попадают в групповую отчетность. Международные стандарты выделяют несколько типовых ситуаций, каждой из которых соответствует свой метод учёта.
Дочерние компании (есть контроль) включаются методом полной консолидации — их показатели суммируются с материнскими построчно, а приобретение отражается по методу приобретения согласно IFRS 3. Ассоциированные компании и совместные предприятия (значительное влияние, ориентировочно 20–50% голосов) отражаются методом долевого участия по IAS 28. Если доля не дает значительного влияния (условно менее 20%), инвестиция учитывается как финансовый инструмент по IFRS 9.
Такое разграничение позволяет не искажать отчетность: полностью «вливать» в группу имеет смысл только те компании, которыми она реально управляет. Границы в 20% и 50% — ориентир, а не жесткое правило: решающим остается содержание отношений, а не только формальная доля.
| Степень влияния | Статус компании | Метод учёта | Стандарт |
|---|---|---|---|
| Контроль (обычно >50%) | Дочерняя | Полная консолидация (метод приобретения) | IFRS 10, IFRS 3 |
| Значительное влияние (~20–50%) | Ассоциированная / СП | Метод долевого участия | IAS 28 |
| Нет значительного влияния (<20%) | Финансовое вложение | Как финансовый инструмент | IFRS 9 |
Из каких форм состоит консолидированная отчетность
Согласно IFRS 10, консолидированная отчетность — это полный комплект отчетных форм, а не один документ. Каждая форма раскрывает свой срез финансового состояния и результатов группы. Вместе они дают пользователю целостное представление о бизнесе.
В состав консолидированной отчетности входят:
- Консолидированный отчет о финансовом положении (баланс) — активы, обязательства и капитал группы на отчетную дату.
- Консолидированный отчет о совокупном доходе — доходы, расходы и финансовый результат за период.
- Консолидированный отчет об изменениях в капитале — движение собственного капитала группы.
- Консолидированный отчет о движении денежных средств — потоки по операционной, инвестиционной и финансовой деятельности.
- Примечания к отчетности — учетная политика и пояснения к показателям.
Чтобы формы были сопоставимы, все компании группы готовят собственную отчетность на одну отчетную дату и по единой учетной политике. Без этого корректно объединить показатели невозможно.
Как проходит консолидация: основные правила
Консолидация — это не простое сложение отчетов, а последовательность процедур, которые убирают двойной счёт внутри группы. Если бы показатели просто суммировали, группа выглядела бы крупнее и прибыльнее, чем есть на самом деле. Поэтому стандарт задает четкие правила объединения.
Основные шаги консолидации включают: построчное суммирование одноименных статей активов, обязательств, доходов и расходов; замену балансовой стоимости инвестиции в дочернюю компанию на долю группы в ее чистых активах с признанием гудвила; выделение неконтролирующих долей (доли миноритариев в «дочках»); и полное исключение (элиминацию) внутригрупповых операций и остатков по расчетам между компаниями группы.
Особое внимание уделяется нереализованной прибыли. Если одна компания группы продала другой товар с наценкой, а он ещё не перепродан за пределы группы, эта прибыль считается нереализованной и исключается из консолидированной отчетности. С точки зрения группы как единого целого такая операция остается внутри неё и не создает дохода для группы, поскольку актив лишь перемещается между её компаниями. Именно элиминация внутригрупповых операций и нереализованной прибыли отличает настоящую консолидацию от механического сложения.
Что такое комбинированная отчетность
Комбинированная финансовая отчетность объединяет показатели двух и более компаний так, как если бы они были единым бизнесом, но при этом между ними нет отношений «материнская — дочерняя». Такая ситуация возникает, когда несколько компаний фактически принадлежат одному собственнику или находятся под общим контролем, но юридически не оформлены как группа с чёткой материнской компанией.
Классический пример: предприниматель владеет несколькими фирмами напрямую, ни одна из которых не является материнской по отношению к остальным. По правилам МСФО назвать их отчетность консолидированной нельзя — нет материнской компании. Но собственнику и банку важно видеть общий результат, поэтому составляется практически такой же по логике отчет, но под названием «комбинированный».
Отдельного полноценного стандарта для комбинированной отчетности в «больших» МСФО нет; наиболее прямое определение содержится в стандарте IFRS for SMEs (п. 9.28) — отчетность отчитывающейся единицы из двух и более предприятий, не связанных отношениями «материнская — дочерняя». Для отражения объединения компаний под общим контролем на практике применяют метод учета предшественника (predecessor accounting), при котором активы и обязательства переносятся по их прежней балансовой стоимости.
Чем комбинированная отчетность отличается от консолидированной
По внешнему виду и логике комбинированная отчетность похожа на консолидированную, но между ними есть принципиальные различия. Главное касается взаимных инвестиций и капитала. В консолидированной отчетности инвестиции материнской компании и уставные капиталы «дочек» взаимоисключаются, и остаётся только капитал материнской компании; в комбинированной — инвестиции и вклады в капитал показываются, а капиталы компаний суммируются.
Второе отличие — наличие материнской компании. Консолидация возможна только при четко определенной материнской компании с контролем над дочерними. Комбинированная отчетность как раз и создается для случаев, когда такой материнской компании нет, а есть лишь общий собственник. Из-за этого консолидированную отчетность обычно принимают биржи и банки как обязательную форму, а комбинированная чаще служит внутренним и вспомогательным целям.
Есть и практическая разница в сложности. Комбинированную отчетность технически проще подготовить, поскольку не требуется выстраивать всю механику исключения инвестиций и расчета гудвила по группе. Ниже — сводное сравнение двух видов отчетности.
| Критерий | Консолидированная | Комбинированная |
|---|---|---|
| Наличие материнской компании | Обязательно | Не требуется (общий собственник) |
| Основа регулирования | IFRS 10 и связанные стандарты | IFRS for SMEs (п. 9.28), метод предшественника |
| Взаимные инвестиции и капитал | Исключаются (остается капитал материнской) | Показываются и суммируются |
| Приём биржами и банками | Как обязательная форма | Чаще для внутренних целей |
| Сложность подготовки | Выше | Ниже |
| Когда применяется | Есть контроль и структура «материнская — дочерние» | Компании под общим контролем без материнской |
Проформа отчетности: чем отличается от комбинированной
Комбинированную отчетность иногда путают с проформой, хотя это разные вещи. Проформа (pro forma) — это отчетность с гипотетическими, смоделированными данными, которая показывает, как выглядели бы показатели при определенном допущении: например, «как если бы» сделка по слиянию уже состоялась на начало года. Её задача — проиллюстрировать сценарий, а не отразить свершившиеся факты.
Комбинированная отчетность, напротив, строится на фактических данных реально существующих компаний за отчетный период. Она не моделирует гипотетические события, а объединяет то, что действительно произошло. Поэтому проформу используют для оценки будущих или условных сценариев, а комбинированную — для отражения текущего положения группы компаний под общим контролем.
Как выбрать между консолидированной и комбинированной отчетностью
Выбор вида отчетности определяется не предпочтениями, а фактической структурой бизнеса. Если в группе есть материнская компания, контролирующая дочерние, то при выполнении условий IFRS 10 или закона № 208-ФЗ составление консолидированной отчетности обязательно — альтернативы, по сути, нет. Комбинированная отчетность в этом случае неуместна.
Комбинированная отчетность оправдана в другой ситуации: когда несколько компаний находятся под общим контролем одного собственника, но между ними нет отношений «материнская — дочерняя», и назвать отчетность консолидированной формально нельзя. Она же подходит, когда важно оценить каждую компанию группы по отдельности, а не только совокупный результат. При этом стоит помнить об ограничении: для листинга на бирже или получения крупного финансирования, как правило, требуется именно консолидированная отчетность.
На практике грамотный выбор и корректное составление отчетности требуют анализа структуры владения, определения контроля и применения нужных методов учета. Ошибка на этом этапе может привести к искажению показателей и претензиям со стороны аудиторов, банков или регулятора. Поэтому при построении отчетности международной группы или холдинга разумно опираться на поддержку профильных специалистов.
Услуги Andersen. Мы помогаем выстроить прозрачную структуру группы компаний и подготовить финансовую отчетность по международным стандартам в разных юрисдикциях. Профильные направления: налоги и отчетность, подбор юрисдикции по параметрам, регистрация компаний.
Подготовка отчетности по конкретным странам: финансовая отчетность и аудит на Кипре, финансовая отчетность в Великобритании, отчетность и аудит в Нидерландах.
Полезные материалы по теме:бенефициарный владелец и его роль в компании, что такое офшор, редомициляция простыми словами.